 2 godzin temu
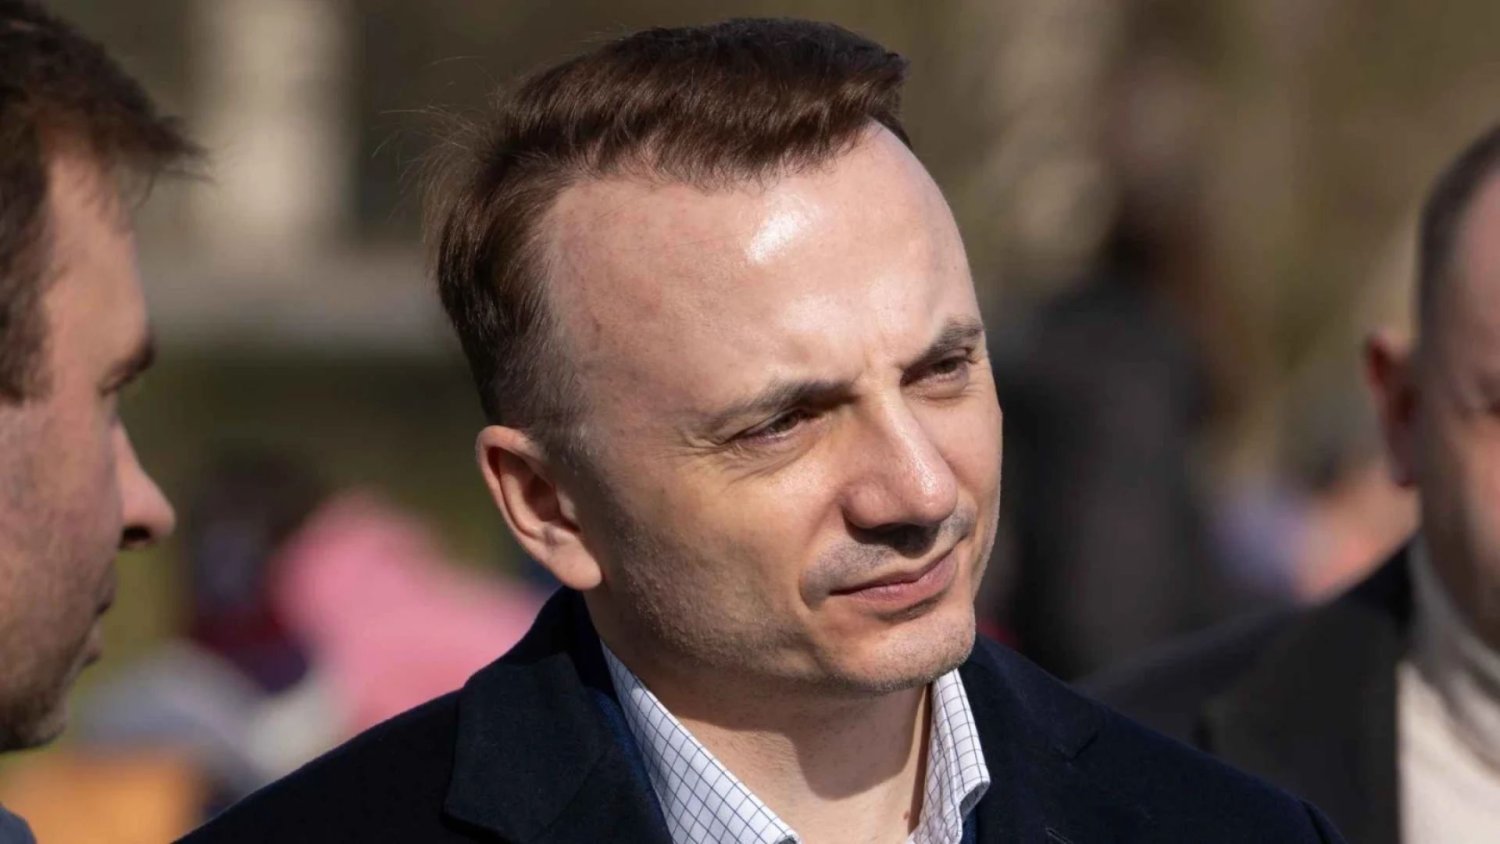
Jak skutecznie zarządzać majątkiem po latach prowadzenia własnej firmy i chronić kapitał? Wojciech Juroszek, Dyrektor Inwestycyjny VeloBanku, wyjaśnia, jak budować portfel inwestycyjny, dywersyfikować aktywa i przygotować rodzinny majątek na sukcesję.
Dzisiaj mamy taką tendencję, iż wszyscy się wszystkiego boją i szukają bezpieczeństwa, nadmiernie koncentrując się na rynku obligacji. Wcześniej było odwrotnie, jeszcze do 2007-2008 roku wszyscy inwestowali ryzykownie, spodziewali się, iż hossa będzie trwała. W tej chwili od kilkunastu lat, można to zaobserwować, jest permanentny strach. Każdy wzrost indeksów o 5-10 punktów procentowych rodzi pytania, czy to już jest bańka, kiedy to w końcu się zawali. To są tego typu dyskusje, więc obydwa scenariusze są niekorzystne. Korzystny jest taki, żeby zabezpieczać się na wszystkie scenariusze, czyli zarówno na spadek stóp procentowych, jak i na wzrost stóp procentowych. Jak to zrobić? Na przykład nie stawiać wszystkiego na obligacje o stałej stopie procentowej, które korzystają na spadku stóp procentowych, ale też mieć część portfela w obligacji o zmiennej stopie procentowej, żeby nie być zaskoczony później, iż jednak okaże się, iż stopy procentowe pójdą nie w tym kierunku, w którym myśleliśmy
mówi Wojciech Juroszek, Dyrektor Inwestycyjny, VeloBank SA podczas Family Business Forum 2026W materiale informacje dotyczące:
- różnic między zarządzaniem kapitałem firmy a majątkiem prywatnym,
- najczęstszych błędów inwestycyjnych zamożnych przedsiębiorców,
- budowania portfela inwestycyjnego i dywersyfikacji aktywów,
- proporcji między akcjami, obligacjami i gotówką,
- ochrony majątku przed inflacją i zmianami stóp procentowych,
- roli private bankingu i doradztwa inwestycyjnego,
- fundacji rodzinnych, sukcesji i przekazywania majątku kolejnym pokoleniom,
- zagrożeń wynikających z nadmiernej ostrożności lub podejmowania zbyt dużego ryzyka.