2 godzin temu
Od 1 stycznia 2027 roku możesz zapomnieć o podatku Belki od Twoich oszczędności i inwestycji. Albo przynajmniej częściowo zapomnieć.
Będziesz mieć do wyboru:
- podatek od zysków i odsetek (podatek Belki)
- daninę od inwestycji (danina OKI).
OKI, czyli Osobiste Konto Inwestycyjne wprowadza inny system podatkowy dla oszczędności i inwestycji.
To tak jakbyś przeniósł/a swoje inwestycje do innego kraju. Możesz, ale nie musisz. Ale warto się zorientować na czym to polega.
Postaram się wytłumaczyć mechanizm OKI, bez głębokiego wchodzenia w niuanse. jeżeli chcesz policzyć swój przypadek, możesz skorzystać np. z mojego kalkulatora OKI.
Tekst podzieliłem na 3 ścieżki. Przeczytaj tę, która Ciebie dotyczy. Każda jest kompletna, nie musisz czytać pozostałych.
Która część jest dla Ciebie
Zsumuj wszystko co masz odłożone (lokaty, konta oszczędnościowe, obligacje, akcje, ETF-y).
Ile Ci wyszło?
Masz do 25 tys. złDla Ciebie OKI to czysta ulga. Żadnej daniny, żadnego PIT-u, żadnych haczyków. Najkrótsza część, pięć minut czytania. Kliknij w trójkąt i rozwiń treść dla siebie
Masz do 25 tys. zł? OKI to dla Ciebie czysta ulga
Jeśli masz odłożone nie więcej niż 25 tys. zł, cała sprawa z OKI sprowadza się do jednego zdania:
Przestajesz płacić podatek od swoich oszczędności i nie dostajesz w zamian żadnego nowego.
Tyle. Resztę tego tekstu możesz przeczytać dla pewności, ale żadnego haczyka w niej nie ma.
Ile to konkretnie znaczy
Dziś od odsetek z lokaty płacisz 19% podatku Belki. Lokata na 4% daje Ci realnie 3,24%.
Na OKI da całe 4%.
Przy 25 tys. zł przez rok wygląda to tak:
| 3% | 607,50 zł | 750 zł | +142,50 zł |
| 4% | 810 zł | 1000 zł | +190 zł |
| 5% | 1012,50 zł | 1250 zł | +237,50 zł |
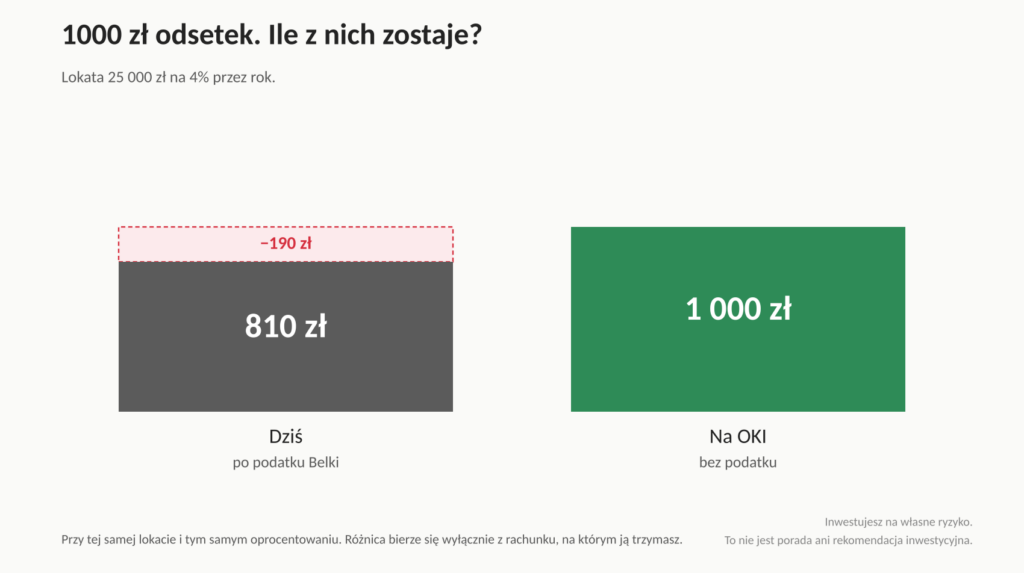 ile odsetek na lokacie na OKI, ile przy podatku Belki
To nie są wielkie pieniądze, ale to zapłata jedynie za zmianę konta na którym je trzymasz. Pieniądze za nic.
Co lepsze, nie ma dodatkowych haczyków. Możesz tymi pieniędzmi dysponować tak jak przy standardowej lokacie, koncie w banku. Nie musisz mrozić tych pieniędzy do 60 roku życia, jak na IKE.
Jeśli zmieścisz się w limicie 25 tys zł nie musisz wypełniać PIT-u.
Jeśli masz konto w dobrym banku, który zaoferuje OKI to choćby nie będziesz zmieniać banku.
To co powinieneś sprawdzić (jak zawsze) to:
- czy bank nie pobiera jakiś dodatkowych opłat za konto OKI
- czy warunki lokaty (konta oszczędnościowego) OKI są takie same jak przy lokatach, które Ci odpowiadają.
Co możesz trzymać na koncie OKI?
Prawie wszystko, co pewnie masz już dzisiaj:
- lokaty i konta oszczędnościowe,
- obligacje detaliczne Skarbu Państwa – EDO, COI, ROR i reszta tej rodziny,
- „polskie” akcje z GPW i fundusze inwestujące w polski rynek.
Jeśli trzymasz oszczędności w którymkolwiek z tych miejsc i nie przekraczasz 25 tys. zł, OKI działa dla Ciebie bez żadnych warunków.
Dla „polskich” akcji sprawdź dokładnie co to znaczy.
Jest jeden wyjątek, o którym musisz wiedzieć. Zagraniczne ETF-y (na przykład popularne fundusze na S&P 500 albo na cały świat) nie łapią się na zwolnienie w ogóle, choćby przy małych kwotach. jeżeli to właśnie planujesz kupować, przeczytaj część trzecią, bo tam opisuję ten przypadek.
Jedna pułapka, którą łatwo przegapić
Limit nie dotyczy tego, ile wpłacisz. Dotyczy tego, ile średnio masz na koncie przez rok, liczone dzień po dniu.
Brzmi jak drobiazg, a potrafi zaskoczyć.
Wpłacasz 25 tys. zł na roczną lokatę, która wypłaca odsetki po roku. Przez cały rok masz dokładnie 25 tys. zł czyli mieścisz się w limicie.
Ale jeżeli lokata wypłaci odsetki po pół roku i zostawisz je na koncie, to przez drugą połowę roku masz już trochę więcej. Średnia wychodzi ponad limit i od tej nadwyżki zapłacisz daninę 0,85%.
To będą grosze np. od 500 zł nadwyżki jakieś 4 zł rocznie. Ale lepiej wiedzieć teraz niż zdziwić się w kwietniu.
Najprostsze rozwiązanie: wypłać dopisane odsetki z OKI w ciągu roku, zamiast zostawiać je na koncie.
Czy zrywać obecną lokatę?
Zwykle nie.
Przy zerwaniu lokaty przed czasem tracisz naliczone odsetki albo ich większość. Ta strata zwykle przewyższy to, co zyskasz na braku podatku na nowej lokacie OKI.
Poczekaj, aż obecna lokata się skończy, i dopiero uwolnione pieniądze wpłać na OKI.
Przy obligacjach detalicznych jest podobnie, choć nie identycznie. Tu płacisz opłatę za wcześniejszy wykup, ale nigdy nie wyższą niż naliczone odsetki. jeżeli kupiłeś je niedawno, przeniesienie może się opłacać. jeżeli są bliskie wykupu, raczej poczekaj.
Najczęstsze pytania o OKI
Od kiedy mogę założyć OKI?
Ustawa wchodzi w życie 1 stycznia 2027 roku. Kiedy konkretny bank zaoferuje takie konto to już jego decyzja.
Kto może je założyć?
Każda osoba pełnoletnia z numerem PESEL.
Czy można mieć wspólne konto OKI?
Nie. Każdy pełnoletni w Twojej rodzinie może mieć własne konto OKI. Dzięki temu „mnożysz” limit.
Czy to coś w rodzaju IKE? Będę musiał czekać do emerytury?
Nie. Żadnej blokady wiekowej, żadnego okresu karencji. Wpłacasz i wypłacasz, kiedy chcesz, i nie tracisz przez to ulgi.
Kiedy mogę wypłacić pieniądze z OKI?
W każdej chwili. Sprawdź tylko co się z tym wiąże w umowie z bankiem. Tak, jak przy standardowym rachunku czy lokacie.
Czy muszę coś rozliczać w PIT?
Nie, dopóki mieścisz się w limicie. A gdybyś kiedyś go przekroczył, skarbówka przygotuje gotowe wyliczenie w e-Urzędzie Skarbowym, podobnie jak dziś z PIT-38.
Co się stanie, jeżeli przekroczę limit o 2 tys. zł?
Nic dramatycznego. Zapłacisz 0,85% od tych 2 tys., czyli 17 zł rocznie. Limit nie działa jak wyłącznik. Nie tracisz całej ulgi, podatek liczy się tylko od nadwyżki.
Czy mogę mieć OKI i IKE jednocześnie?
Tak, to się nie wyklucza.
A co jeżeli odłożę więcej niż 25 tys. zł?
Możesz:
- założyć drugie konto w rodzinie (dla każdego oddzielny limit)
- nadwyżkę zainwestować w papiery, które mają wyższy limit (do 100tys. zł – patrz drugi tekst)
- nie wpłacać ich na OKI.
Czy jeżeli otworzę kilka OKI to na każdym będę mieć oddzielny limit 25 tys. zł?
Nie! Limit jest jeden na osobę. Założysz kilka OKI to oszczędności będą się sumować, a Ty musisz wtedy sam kontrolować, czy nie przekraczasz limitu. Możesz to zrobić, ale po co komplikować sobie życie?
Chcesz wiedzieć więcej o OKI? Możesz przeczytać drugą i trzecią część artykułu, ale „po co komplikować sobie życie”?
Zasady opodatkowania, które opisuję w tekście, mają charakter ogólny. Sposób opodatkowania zależy od Twojej indywidualnej sytuacji i może ulec zmianie w przyszłości. Nie jestem doradcą podatkowym i mimo tego, iż dołożyłem należytej staranności, mogę się mylić. Przepisy wchodzą w życie 1 stycznia 2027 r. i mogą się zmieniać.
Inwestujesz na własne ryzyko. Możesz zyskać albo stracić pieniądze. Ten tekst chce Ci pomóc nauczyć się inwestować. To nie jest porada ani rekomendacja inwestycyjna.
Masz od 25 do 100 tys. zł.Nadal możesz nie zapłacić ani złotówki podatku, ani daniny OKI, ale ma znaczenie w co inwestujesz. Trochę więcej czytania i kombinowania. Kliknij w trójkąt i rozwiń treść dla siebie.
Masz między 25 a 100 tys. zł? Liczy się, w co inwestujesz
W Twoim przedziale OKI przez cały czas może oznaczać zero podatku. Ale już nie automatycznie. Zaczyna mieć znaczenie w co inwestujesz.
Nadal pieniądze na OKI nie podlegają podatkowi Belki, czyli nie płacisz podatku od odsetek, zysków z akcji, dywidend.
Nadal możesz nie płacić daniny OKI, jeżeli inwestujesz zgodnie z propozycją Ministra Finansów.
Trzy koszyki, dwa limity
Wzorcowy portfel na OKI dzieli się na trzy grupy:
Koszyk z limitem 100 000 zł (zielony) – polskie akcje z GPW i fundusze, które mają co najmniej 70% aktywów w złotówkach. Także obligacje korporacyjne w PLN i listy zastawne.
Koszyk z limitem 25 000 zł (żółty) – lokaty, konta oszczędnościowe i detaliczne obligacje skarbowe: EDO, COI, ROR i reszta tej rodziny.
Koszyk bez żadnej ulgi (czerwony) – zagraniczne akcje i ETF-y m.in. na złoto, kryptowaluty. Tu płacisz od pierwszej złotówki.
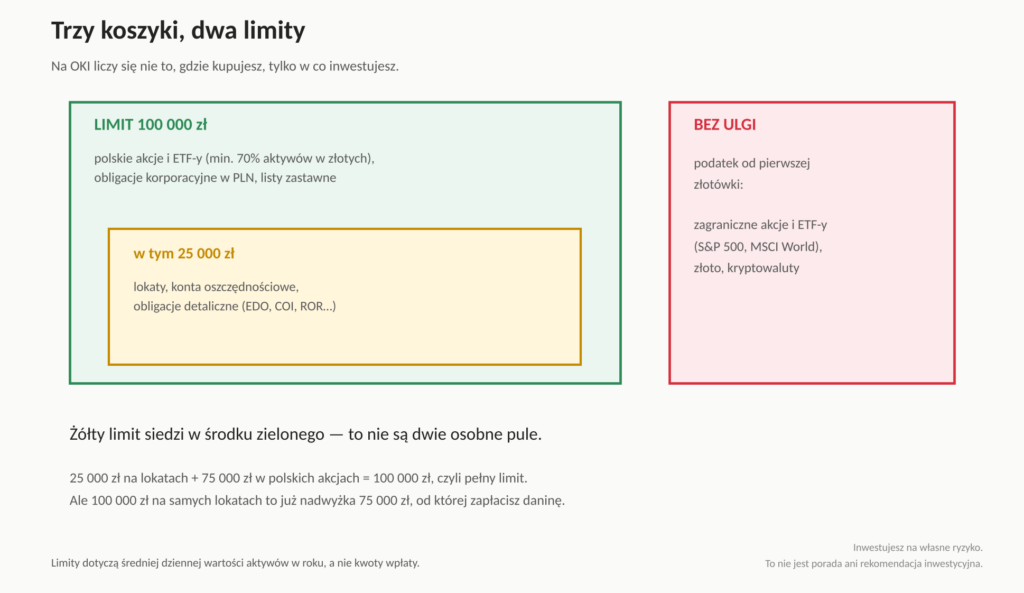 3 limity na OKI
Najczęstszy błąd: te limity się nie sumują
Nie masz do dyspozycji 125 tysięcy.
Limit 25 000 zł siedzi w środku limitu 100 000 zł, jak mniejsze pudełko w większym. I co ważniejsze – nadwyżka z mniejszego pudełka nie przelewa się do większego.
Trzy przykłady, :
| 25 tys. na lokacie + 75 tys. w polskim ETF-ie | 0 zł – oba koszyki w limicie |
| 100 tys. na samych lokatach | 638 zł rocznie – 0,85% od nadwyżki czyli od 75 tys zł |
| 60 tys. w polskim ETF-ie + 20 tys. na lokacie | 0 zł – razem 80 tys., oba koszyki w limicie |
Drugi wiersz to właśnie ta pułapka. Sto tysięcy na lokatach nie mieści się w zielonym limicie, bo lokaty mają swój własny, niższy, żółty pułap.
I jeszcze jedno: limit liczy się od średniej dziennej wartości w roku, a nie od kwoty wpłaty. Wpłacisz 95 tys. zł i portfel rośnie w ciągu roku do 110 tys. zł. Średnia może przekroczyć limit, choć wpłaciłeś mniej.
Inny przykład. Przez większość roku miał*ś 0 zł na koncie, w ostatnim kwartale wpłacił*ś 120 tys. zł. Średnia z całego roku będzie mniejsza niż 100 tys. zł limitu.
Jak to poukładać, żeby nie zapłacić nic
Najprostsza odpowiedź wygląda tak:
- Do 25 tys. zł – lokaty, konta oszczędnościowe albo obligacje detaliczne. To Twoja poduszka bezpieczeństwa.
- Pozostałe 75 tys. zł – polskie akcje albo ETF na polski rynek.
- Wszystko ponad 100 tys. zł – zostaw poza OKI np. przenieś na IKE.
Trzymając się tego, nie zapłacisz na OKI ani podatku Belki, ani daniny OKI od wartości.
Ucieczka przed podatkiem ma swoją cenę
Zwróć uwagę, co adekwatnie oznacza trzymanie się propozycji Ministra Finansów? Żeby wykorzystać pełną ulgę, stawiasz na jednego konia – polską gospodarkę i państwo (obligacje).
Jeśli dodatkowo w pracujesz i zarabiasz nad Wisłą, to Twoja pensja i Twoje oszczędności zależą od jednej gospodarki. Kryzys w Polsce uderzy Cię po kieszeni podwójnie.
Czy zyski na podatku są tego warte?
Ulga podatkowa na OKI może wynieść przy 100 tys. zł i stopie zwrotu 7% ok 1330 zł rocznie. To niemało. Ale jeżeli dla tych 1330 zł porzucasz dywersyfikację, którą planowałeś, to robisz złą wymianę.
Powtórzę więc zasadę, której warto się trzymać:
Najpierw strategia, potem opakowanie podatkowe
Nie startujesz w konkursie na najlepszego optymalizatora podatkowego. Chcesz mieć portfel z którym wytrzymasz. jeżeli Twój plan zakładał globalne ETF-y, nie zmieniaj go tylko po to, żeby zmieścić się w limicie OKI. Lepiej wykorzystaj limit częściowo (np. tylko na obligacjach) i zostaw portfel takim, jaki miał być.
A co z ETF-em na cały świat?
To najczęściej zadawane pytanie w tej grupie, więc odpowiem bez owijania w bawełnę.
ETF na S&P 500 albo na cały świat nie ma na OKI żadnej ulgi. Danina liczy się od całej jego wartości, od pierwszego dnia.
I nie pomoże to, iż kupisz go na warszawskiej giełdzie. Liczy się to co fundusz ma w portfelu, a nie to, gdzie go kupiłeś. Fundusz musi mieć min. 70% aktywów w złotówkowych papierach, a globalny ETF ma polskich spółek promil.
Co z tym zrobić?
Najprostsze rozwiązanie: globalne ETF-y trzymaj na IKE, a OKI wykorzystaj na polską część portfela. IKE nie ma żadnych ograniczeń co do rodzaju aktywów, możesz tam trzymać cokolwiek i nie zapłacisz podatku od zysków. Ma za to roczny limit wpłat (około 28 tys. zł) i ograniczenia w wypłatach do sześćdziesiątki.
Te dwa konta nie konkurują ze sobą. Dobrze się uzupełniają:
| Co tam włożyć | polskie akcje, ETF-y, obligacje | globalne ETF-y |
| Roczny limit wpłat | nie ma | ok. 28 tys. zł |
| Kiedy wypłacisz bez problemów | kiedy chcesz | po 60. roku życia |
Jeśli chcesz mieć tylko jedno konto, zależy Ci na globalnym portfelu bardziej niż na elastyczności wypłat – zacznij od IKE.
Najczęstsze pytania o OKI
Mam 40 tys. zł na lokatach. Co z nimi?
Do 25 tys. zł na OKI, żeby odsetki były wolne od podatku i daniny OKI. Pozostałe 15 tys. zostaw poza OKI, chyba iż oprocentowanie na OKI jest wyższe niż ok 4,5%. Wtedy danina OKI, którą zapłacisz będzie niższa niż podatek Belki.
Czy mogę przenieść akcje, które już mam, na OKI?
Nie w postaci papierów. Musisz sprzedać, zapłacić Belkę od narosłego zysku, wpłacić gotówkę na OKI i kupić jeszcze raz. Przy długim horyzoncie i kwocie w limicie zwykle się opłaca, ale policz prowizje i podatek od przeprowadzki.
Czy gotówka leżąca na koncie OKI też się liczą do średniej?
Tak. Pieniądze leżące bezczynnie wchodzą do wartości aktywów. Gotówka na maklerskim OKI liczy się do limitu 100 tys., a na bankowym OKI do limitu 25 tys.
Czy mogę założyć kilka kont OKI i pomnożyć limit?
Nie. Możesz mieć kilka kont, ale limit jest przypisany do Ciebie, nie do konta. Aktywa ze wszystkich Twoich kont OKI się sumują. Możesz namówić na OKI żonę/męża, wtedy będziecie mieć 2 limity.
Czy stratę na OKI odliczę od zysków na zwykłym rachunku?
Nie. To dwa osobne światy podatkowe.
Czy muszę sam liczyć ten podatek OKI?
Nie. Bank albo dom maklerski codziennie wycenia Twoje aktywa i przekazuje dane do skarbówki. W e-Urzędzie Skarbowym pojawi się gotowe zeznanie, podobnie jak dziś z PIT-38.
Przekroczyłem limit o 5 tys. zł. Tracę całą ulgę?
Nie. Danina liczy się tylko od nadwyżki, czyli w tym wypadku od 5 tys. zł. jeżeli przekraczał*ś o te 5 tys zł przez cały rok to zapłacisz 42,50 zł rocznie.
Jeśli inwestuje w ETF-y/akcje dywidendowe to czy dostanę dywidendę bez podatku 19% na OKI?
Tak, co do zasady. Choć, jeżeli to papiery zagraniczne to będzie zależeć od podatku u źródła. Szczegóły omawiam w tekście o podatkach dywidendowych
OKI wygląda zbyt dobrze. Gdzie jest haczyk?
Największy haczyk jest w tym, iż żeby nie płacić ani podatku Belki, ani daniny OKI musisz inwestować w „polskie” papiery, które preferuje Minister Finansów. jeżeli są to jednocześnie Twoje ulubione inwestycje to nie ma haczyka.
Zasady opodatkowania, które opisuję w tekście, mają charakter ogólny. Sposób opodatkowania zależy od Twojej indywidualnej sytuacji i może ulec zmianie w przyszłości. Nie jestem doradcą podatkowym i mimo tego, iż dołożyłem należytej staranności, mogę się mylić. Przepisy wchodzą w życie 1 stycznia 2027 r. i mogą się zmieniać.
Inwestujesz na własne ryzyko. Możesz zyskać albo stracić pieniądze. Ten tekst chce Ci pomóc nauczyć się inwestować. To nie jest porada ani rekomendacja inwestycyjna.
Masz powyżej 100 tys. zł i inwestujesz m.in. w zagraniczne ETF-y.
Tutaj OKI przestaje być oczywistą korzyścią. Trzeba liczyć. Nie zmieścimy się w 5 minut czytania, dlatego przenoszę to do oddzielnego artykułu.
Jedna rzecz, którą będę powtarzał „do znudzenia”.
Optymalizacja podatkowa nie powinna decydować o Twojej strategii. Najpierw zdecyduj, w co i ile chcesz inwestować. Dopiero potem szukaj konta, które to opakuje najtaniej. Nie odwrotnie. Bo możesz skończyć z najlepiej zoptymalizowanym portfelem na świecie i … stratami
Ile wpłacisz na OKI pierwszego dnia? Całość do limitu w swoim biurze/banku, czy poczekasz, aż pokażą, co mają do zaoferowania?
Masz dodatkowe pytania dot. OKI?
Pytaj pod tekstem albo na grupie Facebookowej Rozmowy o pieniądzach.