2 godzin temu
Każdy, kto zajmuje się wyczuwaniem punktów zwrotnych na rynku, reaguje na pewne sygnały, które sprawdziły się ostatnim razem. Kłopoty zaczynają się wtedy, gdy za którymś razem sygnały te przestają się sprawdzać. Ralph Wanger
Mimo ostatnich spadków na giełdach i wyprzedaży akcji, inwestorzy wpłacają ogromne pieniądze do funduszy akcyjnych. Według najnowszego zestawienia Bank of America, opartego na danych EPFR, w ciągu tygodnia napłynęło do nich netto aż 98,3 mld dolarów. To największy tygodniowy napływ od czerwca tego roku. Na wykresie widzimy tygodniowe napływy i odpływy kapitału do funduszy akcyjnych na całym świecie od 2017 roku (jasnoniebieskie słupki) oraz ich czterotygodniową średnią kroczącą (granatowa linia). W ostatnich latach wyraźnie wzrosła skala tych przepływów.
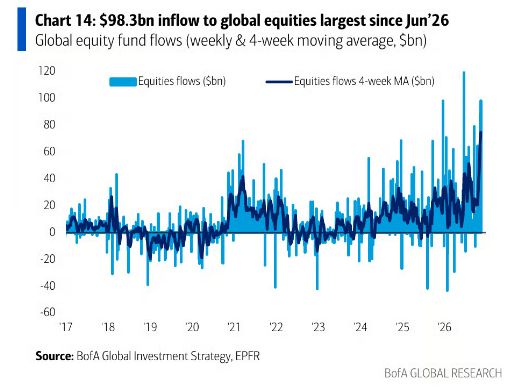
Co to może oznaczać? Dla zwolenników hossy jest to jeszcze jeden argument za siłą kupujących, którzy wciąż kupują dołki i wciąż wierzą, iż na rynkach nie dzieje się nic takiego, co uzasadniałoby obawy o przyszłość trendu wzrostowego. Zresztą takich wykresów po całym finansowym internecie krąży mnóstwo. Każdy z nich ma służyć jako podstawa do tego, iż nie ma czego się obawiać. Spektrum dowodów jest ogromne – a to wskaźniki pokazujące, iż rynki są „naj..” od wielu miesięcy, albo lat. Najtańsze, mają najniższy jakiś tam wskaźnik, albo najwyższy, w zależności od tego, jaki jego poziom jest korzystny dla rynku akcji. Dowiadujemy się na przykład, iż akcje spółek ze Wspaniałej Siódemki są najtańsze od ponad dekady. Albo iż ich wyceny wróciły do poziomów obserwowanych podczas pandemicznego załamania w 2020 roku. Z kolei indeks S&P 500 jest najtańszy od kilkunastu miesięcy, a gdy uwzględnimy prognozowany wzrost zysków, niektóre spółki technologiczne wyglądają wręcz na okazje inwestycyjne.
Oczywiście każdy z tych argumentów opiera się na konkretnym wskaźniku i określonej metodzie porównania. Problem zaczyna się wtedy, gdy z informacji, iż jakiś wskaźnik osiągnął najniższą wartość od kilku lat, wyciągamy wniosek, iż akcje nie mogą już istotnie spaść. A sam wskaźnik może się przecież zmienić. W moim niedawnym tekście na substacku pisałem o tym, w jaki sposób może się zmienić wskaźnik Cena/Zysk, ale teraz wróćmy do tego wykresu przedstawiającego napływy do funduszy.
Przede wszystkim pamiętajmy, iż wykresy przedstawiające wartości nominalne niemal zawsze potrafią imponować. Dług publiczny USA jest największy w historii, inwestycje przedsiębiorstw biją kolejne rekordy, a do funduszy akcyjnych napływają astronomiczne kwoty. Tyle iż gospodarka rośnie, rynki kapitałowe się rozwijają, a aktywa zarządzane przez fundusze są dziś wielokrotnie większe niż dwadzieścia czy trzydzieści lat temu. Rekordowe napływy pieniędzy nie muszą więc oznaczać rekordowego zainteresowania akcjami. Zresztą rekordowe napływy obserwowaliśmy już wcześniej. Na przykład w 2000 roku. Tym samym, w którym pękła bańka internetowa.
No właśnie…
Cofnijmy się do czasów hossy dotcomów. Jak wyglądały wówczas napływy do amerykańskich funduszy akcyjnych? W 1999 roku było to 188 miliardów dolarów netto. Ale rok później kolejne rekordy. Tylko w styczniu i lutym 95 miliardów dolarów, a w całym roku. Można było przypuszczać, iż będą rekordowe wartości i były, W cały, roku ponad 300 miliardów. Wartości są imponujące i z całą pewnością można było snuć podobną opowieść, jak dziś. Inwestorzy wciąż kupują, hossa jest niezagrożona. Pieniądze płyną na rynek szerokim strumieniem! Tylko, iż nieco zmieniła się sytuacja.
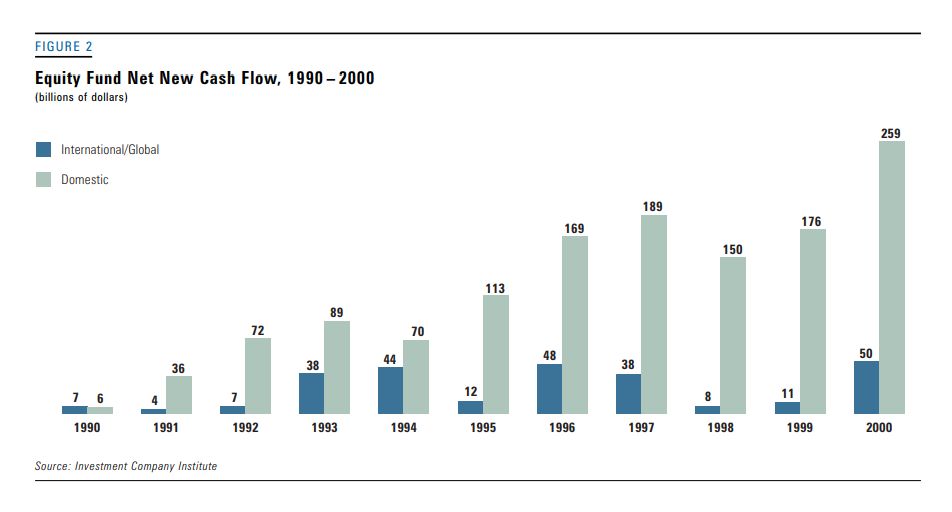
10 marca 2000 roku Nasdaq osiągnął historyczny szczyt. Rozpoczęła się bessa, w której indeks stracił ostatecznie niemal 80 procent. choćby gdy ceny akcji już gwałtownie spadały, pieniądze przez cały czas napływały do funduszy. Według Investment Company Institute od końca lutego 2000 do końca września 2001 roku inwestorzy wpłacili do amerykańskich funduszy akcyjnych netto 227 miliardów dolarów. W tym samym czasie Nasdaq stracił około 68 procent.
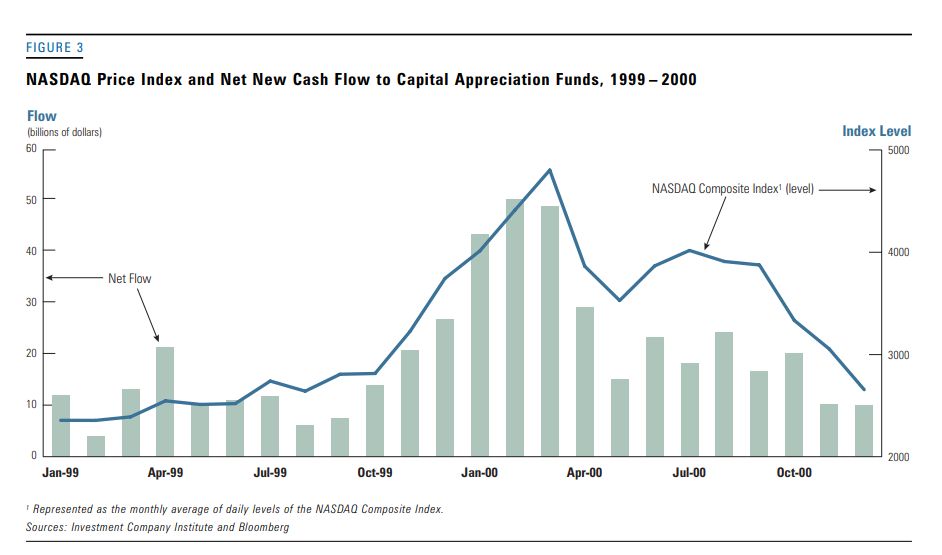
Rekordowe napływy nie uchroniły rynku przed załamaniem. A samo załamanie nie powstrzymało inwestorów przed dalszym wpłacaniem pieniędzy. Nie oznacza to oczywiście, iż to co się dzieje teraz oznacza, iż mamy za rogiem załamanie takiej jak ćwierć wieku temu. Byłoby to równie pochopne, jak uznanie ich za dowód, iż hossa będzie trwała. Wskaźniki opisują pewien fragment rzeczywistości. Problem zaczyna się wtedy, gdy na ich podstawie próbujemy przewidzieć przyszłość, zapominając, iż ta sama informacja w różnych okolicznościach może mieć zupełnie inne znaczenie.
Photo by Branislav Rodman on Unsplash