1 godzina temu
Globalny rynek surowców staje się coraz bardziej zróżnicowany, ponieważ inwestorzy mierzą się ze słabnącym apetytem na ryzyko, ponownym wzrostem napięć geopolitycznych i redukcją wcześniej mocno rozbudowanych pozycji spekulacyjnych. Obawy dotyczące skali inwestycji w sztuczną inteligencję ciążą miedzi i innym metalom przemysłowym, natomiast eskalacja napięć na Bliskim Wschodzie podbiła ceny ropy do najwyższego poziomu od pięciu miesięcy. Złoto przez cały czas ma trudności ze wzrostem mimo utrzymującego się popytu ze strony funduszy ETF, a surowce rolne doświadczyły gwałtownej korekty pod wpływem presji związanej ze zbiorami i redukcji pozycji spekulacyjnych.
Kluczowe wnioski:
- Obawy wokół AI ciążą miedzi: słabość sektora technologicznego i niepewność dotycząca amerykańskich ceł podważają optymistyczne perspektywy dla miedzi, mimo wciąż solidnych fundamentów rynku fizycznego.
- Rośnie ryzyko dla podaży energii: eskalacja napięć na Bliskim Wschodzie podbiła ceny ropy do najwyższego poziomu od pięciu miesięcy, a europejski rynek gazu pozostaje podatny na zimowe zakłócenia dostaw.
- Pogłębia się podział wśród inwestorów na rynku złota: sprzedaż spekulacyjna przez cały czas przeważa nad utrzymującym się popytem ze strony funduszy ETF, mimo narastających ryzyk geopolitycznych i fiskalnych.
- Surowce zachowują swoją rolę w portfelach: ograniczenia podaży, ryzyko inflacyjne oraz dodatnia stopa zwrotu z rolowania na rynkach w backwardation przemawiają za utrzymywaniem taktycznej ekspozycji na tę klasę aktywów.
#REKLAMA
Artykuł powstał w ramach płatnej współpracy edukacyjnej z Saxo Bank.
Poznaj Saxo Bank – duński bank dla inwestorów, któremu zaufało ponad 1,5 mln klientów, powierzając ponad 150 mld
EUR aktywów. Dzięki platformom Saxo możesz inwestować na ponad 50 giełdach na całym świecie, m.in. w akcje, ETF-y i obligacje.
Polscy inwestorzy mają dostęp do obsługi klienta w języku polskim oraz raportu podatkowego ułatwiającego
rozliczenie PIT. Sprawdź szczegóły promocji, w ramach której nowi klienci mogą otrzymać równowartość do 250 EUR na pokrycie
prowizji przez pierwsze 3 miesiące: LINK.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, iż rozumiesz to ryzyko.
Obawy wokół AI podważają optymistyczny scenariusz dla miedzi
Ostatni spadek indeksu Nasdaq o ponad 500 punktów podkreśla narastające obawy o trwałość boomu inwestycyjnego związanego ze sztuczną inteligencją. Potencjalne konsekwencje tego zjawiska wykraczają przy tym daleko poza sektor technologiczny.
Notowania miedzi High Grade spadły o 2,4%, przełamując niedawne wsparcie w okolicach 6,50 USD za funt. Rynek znalazł się pomiędzy dwoma źródłami niepewności. Po pierwsze, inwestorzy zastanawiają się, czy Stany Zjednoczone rzeczywiście wprowadzą cła na miedź rafinowaną. Ich brak mógłby osłabić motywowane obawami przed cłami gromadzenie zapasów, które w ostatnim czasie wspierało ceny. Po drugie, rosną obawy, iż spowolnienie inwestycji w AI i centra danych osłabi jedno z coraz ważniejszych źródeł oczekiwanego przyszłego popytu.
Należy jednak odróżnić pogorszenie nastrojów inwestorów od rzeczywistego osłabienia fundamentów rynku fizycznego. Miedź przez cały czas korzysta z elektryfikacji, rozbudowy sieci energetycznych i ograniczeń podaży z kopalń, podczas gdy znaczna część widocznych światowych zapasów giełdowych jest skoncentrowana w Stanach Zjednoczonych. Obecna słabość może więc odzwierciedlać przede wszystkim ochłodzenie wcześniej bardzo wysokich oczekiwań, a nie fundamentalny spadek popytu.
Ropa opiera się szerokiej awersji do ryzyka
Podczas gdy surowce wrażliwe na perspektywy wzrostu gospodarczego pozostają pod presją, ropa zmierza w przeciwnym kierunku. Brent osiągnęła pięciomiesięczne maksimum powyżej 112 USD za baryłkę, ponieważ eskalacja napięć na Bliskim Wschodzie i ryzyko dalszych działań militarnych USA ponownie zwiększyły obawy o zakłócenia dostaw.
Mimo odbudowy części transportu z regionu globalny rynek ropy pozostaje podatny na wstrząsy. Ataki na żeglugę, podwyższone koszty frachtu i ryzyko uszkodzenia kluczowej infrastruktury energetycznej przez cały czas zagrażają łańcuchom dostaw. Jednocześnie napięta sytuacja na rynku produktów rafineryjnych – szczególnie oleju napędowego – zwiększa potencjalne konsekwencje kolejnego zakłócenia.
Podobne ryzyka dotyczą europejskiego rynku gazu ziemnego. Relatywnie niski poziom zapasów sprawia, iż Europa jest bardziej uzależniona od ciągłości importu przez całą zimę. Dłuższy okres silnych mrozów połączony z ponownymi zakłóceniami dostaw LNG mógłby doprowadzić do kolejnego gwałtownego wzrostu cen z obecnego poziomu około 90 EUR/MWh, czyli około 29,50 USD/MMBtu.
Tworzy to niekomfortowe otoczenie dla rynków finansowych. Wyższe ceny energii coraz wyraźniej ciążą zarówno akcjom, jak i obligacjom, ponieważ kolejny impuls inflacyjny mógłby ograniczyć zdolność banków centralnych do łagodzenia polityki pieniężnej. Po kilku latach inflacji przekraczającej cele banków centralnych inwestorzy nie mogą już zakładać, iż słabsze perspektywy wzrostu automatycznie przełożą się na niższe koszty finansowania.
W tym kontekście energia przez cały czas może pełnić istotną funkcję zabezpieczenia portfela przed ryzykiem geopolitycznym i inflacyjnym, mimo iż utrzymywanie się wysokich cen ostatecznie może negatywnie wpływać na aktywność gospodarczą i popyt.
Złoto pomiędzy sprzedażą spekulacyjną a popytem strategicznym
Brak wyraźnej reakcji złota na ostatni wzrost awersji do ryzyka pozostaje jednym z kluczowych tematów dla inwestorów. Pomimo spadku rentowności amerykańskich obligacji skarbowych, nieznacznie słabszego dolara i narastającej niepewności geopolitycznej cena kruszcu już po raz trzeci w tym miesiącu ma trudności z utrzymaniem się powyżej 4 100 USD.
Częściowym wyjaśnieniem jest odmienne zachowanie poszczególnych grup inwestorów. Krótkoterminowi inwestorzy makroekonomiczni pozostają bardzo wrażliwi na oczekiwania dotyczące stóp procentowych, zmiany kursów walut i sygnały techniczne. Jednocześnie inwestorzy długoterminowi przez cały czas zwiększają zaangażowanie w złoto poprzez fundusze ETF, traktując je jako ochronę przed niestabilnością fiskalną, ryzykiem geopolitycznym i dewaluacją pieniądza.
Ostatni wzrost kosztów finansowania francuskiego rządu dodatkowo wzmacnia tę argumentację. Rentowność 10-letnich obligacji Francji przekroczyła 5% po raz pierwszy od 24 lat, a spread wobec niemieckich obligacji rozszerzył się w kierunku 170 punktów bazowych. Pokazuje to narastające obawy dotyczące stabilności finansów publicznych.
Na razie sprzedaż spekulacyjna z nadwyżką równoważy popyt strategiczny, a dane dotyczące pozycjonowania wyraźnie pokazują rozbieżność między tymi dwiema grupami inwestorów. Od 25 sierpnia zarządzający kapitałem, w tym fundusze hedgingowe i CTA, zmniejszyli swoją długą ekspozycję netto o 4 mln uncji. W tym samym czasie zasoby funduszy ETF zabezpieczonych złotem, monitorowanych przez Bloomberg, wzrosły o 2,3 mln uncji.
Utrzymujący się napływ kapitału do ETF-ów mimo słabszych notowań wskazuje, iż długoterminowe przesłanki inwestycyjne pozostają aktualne. Gdy obecna fala redukcji pozycji spekulacyjnych wygaśnie, inwestorzy o dłuższym horyzoncie mogą odzyskać większy wpływ na kierunek cen.
Surowce rolne: presja pozycjonowania spotyka się z ryzykiem pogodowym
Surowce rolne, w szczególności zboża, doświadczyły gwałtownej korekty w ciągu ostatnich sześciu tygodni. Bloomberg Grains Index spadł o 14%, niemal w całości oddając dynamiczne wzrosty z sierpnia. Presja związana ze zbiorami i poprawa oczekiwań dotyczących podaży doprowadziły do znaczącej redukcji pozycji spekulacyjnych. Łączna długa pozycja netto kategorii managed money w sześciu głównych kontraktach futures na zboża i soję spadła z rekordowego poziomu przekraczającego milion kontraktów do około 750 000 w ostatnim tygodniu sprawozdawczym.
Korekta pokazuje, jak pozycjonowanie może wzmacniać wpływ zmian fundamentalnych. Spadające ceny skłaniają do dalszego zamykania długich pozycji, zwiększając presję podażową. Pomimo ostatniej słabości długoterminowe perspektywy podaży przez cały czas pozostają jednak narażone na szereg ryzyk.
Trwające konflikty związane z Iranem oraz wojną rosyjsko-ukraińską, możliwość wystąpienia silnego zjawiska Super El Niño, a także potencjalny powrót ograniczeń eksportu żywności mogą zakłócić produkcję rolną i handel. Choć obecna sytuacja podażowa ciąży cenom, połączenie niepewności geopolitycznej i zagrożeń pogodowych pozostawia naszym zdaniem przestrzeń do ponownego wzrostu zmienności oraz potencjalnego odbicia cen.
Surowce zachowują rolę zabezpieczenia portfela
Rosnące różnice pomiędzy poszczególnymi segmentami rynku surowców pokazują, jak złożone staje się obecne otoczenie inwestycyjne. Obawy o wzrost gospodarczy ciążą metalom przemysłowym i surowcom rolnym, podczas gdy napięcia geopolityczne wspierają ceny energii, a strategiczny popyt pozostaje istotnym czynnikiem dla złota.
Co ważne, surowce mogą zwiększać odporność portfela na rodzaje ryzyka, przed którymi tradycyjne klasy aktywów nie zawsze zapewniają skuteczną ochronę. Inflacja energetyczna wynikająca z ograniczeń podaży może negatywnie wpływać jednocześnie na akcje i obligacje. Z kolei zakłócenia geopolityczne, ekstremalne zjawiska pogodowe i restrykcje handlowe zwiększają ryzyko wzrostu cen w wielu segmentach rynku surowcowego.
Argumenty za taktyczną ekspozycją na surowce pozostają więc przekonujące, choćby jeżeli perspektywy poszczególnych segmentów coraz bardziej się od siebie różnią. Preferujemy szeroką ekspozycję na rynek surowców, zwracając szczególną uwagę na te obszary, w których rosnący popyt zderza się z trwałymi ograniczeniami podaży. Taka kombinacja może wywoływać strukturalną presję wzrostową na ceny i wspierać atrakcyjne stopy zwrotu.
W przypadku inwestycji w surowce poprzez kontrakty terminowe całkowita stopa zwrotu zależy nie tylko od zmian ceny samego surowca, ale także od wyniku procesu rolowania wygasających kontraktów oraz odsetek uzyskiwanych od zabezpieczenia gotówkowego.
Na rynkach znajdujących się w backwardation, gdzie kontrakty o dłuższym terminie zapadalności są tańsze niż kontrakty najbliższe, rolowanie może generować dodatnią stopę zwrotu w miarę zbliżania się cen futures do ceny spot – przy założeniu, iż kształt krzywej terminowej się nie zmienia. W sytuacji contango efekt jest odwrotny i rolowanie może generować ujemną stopę zwrotu.
Trwałe napięcia po stronie podaży mogą więc przynosić inwestorom podwójną korzyść: potencjalny wzrost ceny samego surowca oraz dodatnią stopę zwrotu z rolowania, choćby w okresach, gdy ceny spot pozostają zasadniczo stabilne.
 Ropa Brent i ceny paliw – źródło: Bloomberg i Saxo / Uwaga: wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników.
 Miedź pozostaje w silnym trendzie wzrostowym mimo spadku poniżej 6,52 USD za funt – źródło: Bloomberg i Saxo / Uwaga: wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników.
 Złoto spot – źródło: Saxo / Uwaga: wyniki historyczne nie stanowią wiarygodnego wskaźnika przyszłych wyników.
 Implikowana stopa zwrotu z rolowania dla kluczowych kontraktów terminowych na surowce – źródło: Bloomberg i Saxo.
O Autorze
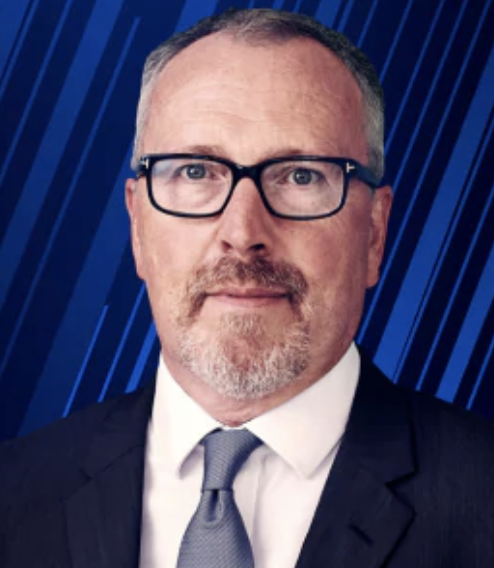 Ole Hansen, szef działu strategii rynków towarowych, Saxo Bank. Dołączył do grupy Saxo Bank w 2008 r.. Koncentruje się na dostarczaniu strategii i analiz globalnych rynków towarowych określonych przez fundamenty, nastroje rynkowe i rozwój techniczny. Hansen jest autorem cotygodniowej aktualizacji sytuacji na rynku towarów, a także zapewnia klientom opinie dotyczące handlu towarami pod marką #SaxoStrats. Regularnie współpracuje zarówno z mediami telewizyjnymi, jak i drukowanymi, w tym z CNBC, Bloomberg, Reuters, Wall Street Journal, Financial Times i Telegraph.