 6 godzin temu
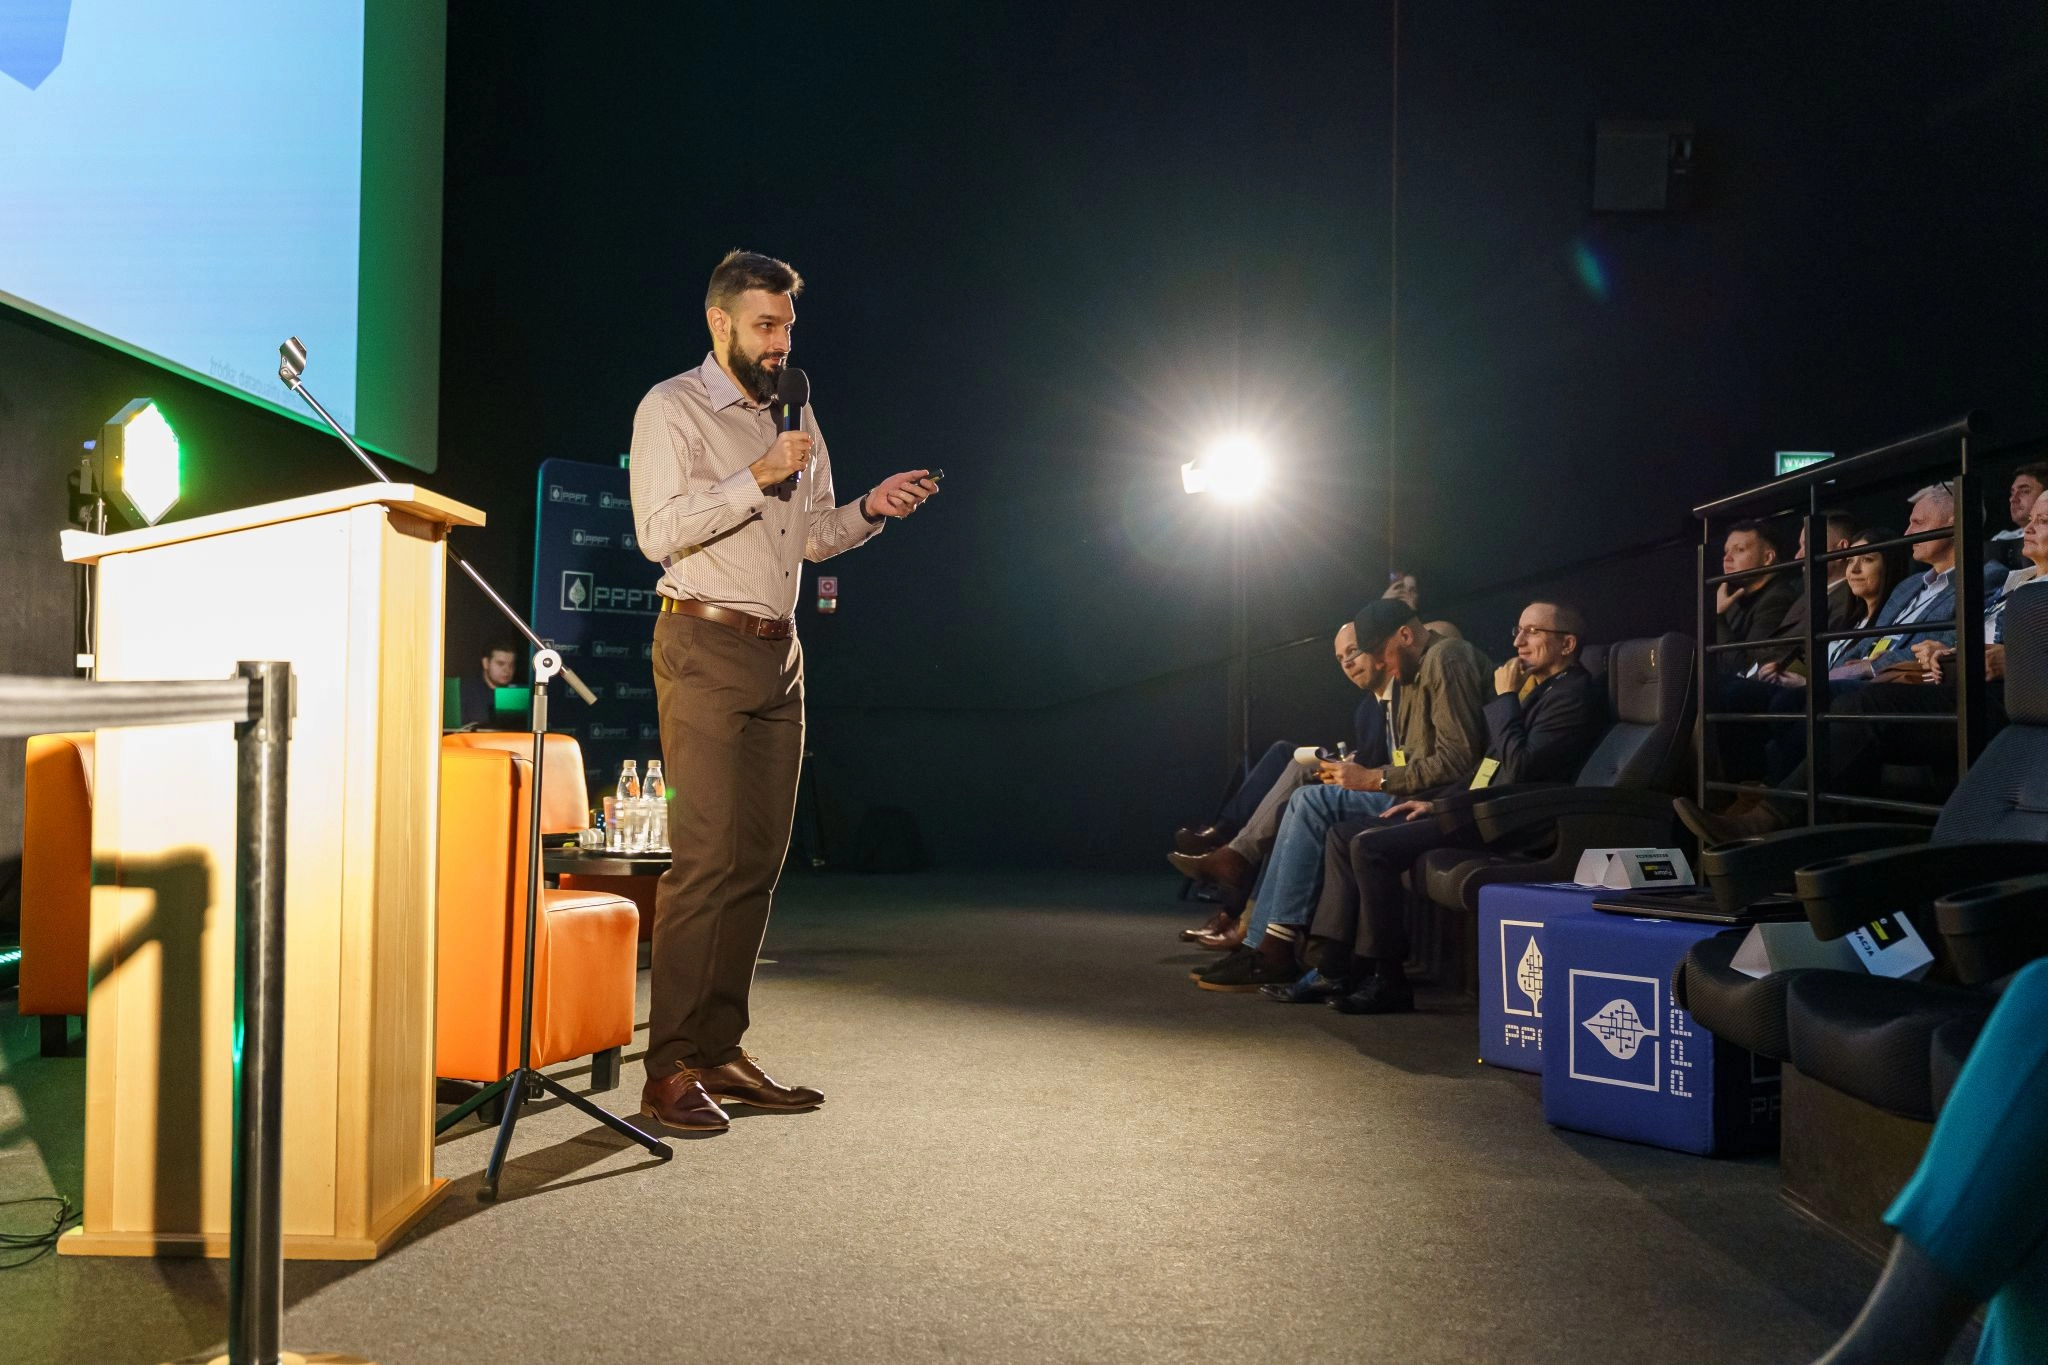
Warsaw Enterprise Institute zaprezentował w Ministerstwie Sprawiedliwości wyniki swoich analiz dotyczących szarej strefy na polskim rynku pożyczkowym. Podczas spotkania 9 października 2026 r. Piotr Palutkiewicz, prezes WEI wraz z Wojciechem Wyszomierskim, analitykiem WEI, przedstawili najnowsze szacunki, z których wynika, iż w ciągu ostatnich 12 miesięcy poza regulowanym rynkiem zawarto około 1,2 mln transakcji pożyczkowych o łącznej wartości 5,3 mld zł. Dane Instytutu wskazują również, iż aż 45 proc. konsumentów, którym odmówiono finansowania na legalnym rynku, poszukuje pieniędzy poza nim. Prezentacja raportu WEI była jednym z elementów dyskusji poświęconej skali szarej strefy, wykluczeniu finansowemu oraz wdrożeniu unijnej dyrektywy CCD2.
9 października w Ministerstwie Sprawiedliwości odbyło się spotkanie przedstawicieli rynku finansowego, organizacji konsumenckich, przedsiębiorców i środowisk eksperckich. Głównym tematem rozmów była szara strefa na rynku kredytów konsumenckich, przyczyny jej rozwoju oraz sytuacja osób, które nie otrzymują finansowania w bankach i legalnie działających instytucjach pożyczkowych.
W wydarzeniu uczestniczyli przedstawiciele m.in. Warsaw Enterprise Institute, Związku Przedsiębiorstw Finansowych, Federacji Konsumentów, Biura Informacji Kredytowej, Konfederacji Lewiatan, Związku Banków Polskich oraz Polskiego Związku Instytucji Pożyczkowych.
Raport WEI: 5,3 mld zł poza regulowanym rynkiem pożyczkowym
Jednym z głównych punktów spotkania była prezentacja wyników analiz Warsaw Enterprise Institute dotyczących skali szarej strefy na rynku pożyczkowym. Piotr Palutkiewicz, prezes WEI, przedstawił zaktualizowane szacunki dotyczące liczby i wartości transakcji zawieranych poza regulowanym systemem finansowym.
Z przedstawionych danych wynika, iż w ciągu ostatnich 12 miesięcy poza kontrolą państwa zawarto około 1,2 mln transakcji pożyczkowych, których wartość osiągnęła 5,3 mld zł. Oznacza to wzrost o 200 mln zł w porównaniu z poprzednim rokiem. Według szacunków Instytutu udział szarej strefy w rynku pożyczkowym wynosi około 11 proc.
„Poza kontrolą państwa zawarto szacunkowo 1,2 miliona transakcji pożyczkowych. Wartość tego obrotu w ciągu ostatnich 12 miesięcy wynosiła 5,3 miliarda złotych. Jest to wzrost w stosunku do roku ubiegłego o 200 milionów złotych. Udział szarej strefy w rynku wynosi ok. 11 proc.” – wyliczał Piotr Palutkiewicz.

Przedstawione przez WEI dane zwracają uwagę na skalę finansowania funkcjonującego poza regulowanym rynkiem. Zjawisko to jest trudne do dokładnego zmierzenia, ponieważ transakcje zawierane poza systemem nadzorowanym nie są objęte standardowymi mechanizmami gromadzenia danych. Dlatego przedstawione wartości mają charakter szacunkowy.
Dlaczego konsumenci trafiają do szarej strefy? Ustalenia Warsaw Enterprise Institute
Istotną częścią analiz WEI jest sytuacja konsumentów, którzy nie uzyskują finansowania na regulowanym rynku pożyczkowym.
Według szacunków Warsaw Enterprise Institute 45 proc. konsumentów, którym odmówiono udzielenia pożyczki, poszukuje alternatywnych źródeł finansowania poza rynkiem regulowanym. W przypadku osób potrzebujących pieniędzy na wydatki zdrowotne odsetek ten wzrasta do 73 proc.
Oznacza to, iż odmowa udzielenia pożyczki nie zawsze prowadzi do rezygnacji z finansowania. Osoby potrzebujące środków na bieżące zobowiązania, nagłe wydatki, leczenie czy naprawę samochodu mogą poszukiwać pieniędzy poza legalnie funkcjonującymi instytucjami finansowymi.
Problem dostępu do kredytu konsumenckiego ilustrują również dane przedstawione podczas spotkania przez Marcina Czugana, prezesa Związku Przedsiębiorstw Finansowych. Z raportu ZPF, opracowanego na podstawie danych CRIF, wynika, iż w okresie od lipca 2025 r. do czerwca 2026 r. blisko 500 tys. osób nie otrzymało finansowania, o które wnioskowało. Wskaźnik odrzuconych wniosków wyniósł 83,5 proc.
Dane te stanowiły punkt wyjścia do dyskusji o zależności między dostępnością kredytu konsumenckiego, ochroną pożyczkobiorców a rozwojem nieregulowanych form finansowania.
Dyrektywa CCD2 a przyszłość rynku kredytów konsumenckich
Prezentacja analiz Warsaw Enterprise Institute odbyła się w ramach prac nad nową ustawą o kredycie konsumenckim, która ma wdrożyć do polskiego porządku prawnego dyrektywę Parlamentu Europejskiego i Rady (UE) 2023/2225, znaną jako CCD2.
Podczas spotkania dr Aneta Wiewiórowska-Domagalska, pełnomocniczka Ministra Sprawiedliwości ds. Ochrony Praw Konsumentów, przedstawiła status prac legislacyjnych. Podkreśliła znaczenie dialogu z przedstawicielami różnych środowisk oraz potrzebę szerszego spojrzenia na zagadnienia związane z ochroną konsumentów.
„To, o co mi osobiście chodziło, to jest zerwanie z narracją, iż dyrektywa sprowadza się do dyskusji o sankcji kredytu darmowego. W dyrektywie podnoszonych jest dużo więcej kwestii, które mają znaczenie społeczne, poprawiając jakość życia Polek i Polaków” – podkreśliła pełnomocniczka Ministra Sprawiedliwości ds. Ochrony Praw Konsumentów.
Przedstawiciel Rzecznika Finansowego Dawid Rapkiewicz zwrócił uwagę, iż celem nowych regulacji powinno być zarówno zapewnienie wysokiego poziomu ochrony konsumentów, jak i przeciwdziałanie ich nadmiernemu zadłużeniu. Jednocześnie podkreślił znaczenie zachowania dostępu do finansowania, aby rozwiązania mające chronić pożyczkobiorców nie prowadziły do ich wykluczenia finansowego.
„Dyrektywa o kredycie konsumenckim i przepisy, które będą w tym zakresie tworzone, mają być dla konsumenta kołem ratunkowym” – mówił Dawid Rapkiewicz.
Szara strefa i wykluczenie finansowe – wyzwania dla nowych regulacji
Przedstawione przez Warsaw Enterprise Institute wyniki analiz wskazują na potrzebę uwzględnienia zjawiska szarej strefy podczas prac nad nowymi regulacjami rynku kredytów konsumenckich.
Istotnym zagadnieniem pozostaje relacja między poziomem ochrony konsumentów a dostępnością legalnego finansowania. Nadmierne ograniczenie dostępu do pożyczek może skłaniać część konsumentów do poszukiwania alternatyw poza rynkiem regulowanym, gdzie możliwości egzekwowania ich praw są ograniczone.
Spotkanie w Ministerstwie Sprawiedliwości umożliwiło przedstawienie danych oraz wymianę stanowisk pomiędzy przedstawicielami instytucji publicznych, organizacji konsumenckich i rynku finansowego. Zaprezentowane przez WEI szacunki dotyczące wartości szarej strefy i zachowań konsumentów stanowiły wkład Instytutu w dyskusję nad przyszłym kształtem przepisów o kredycie konsumenckim.