1 godzina temu
Rynki finansowe mierzą się ze zmianą układu sił politycznych w wyjątkowo trudnym momencie dla sektora sztucznej inteligencji. Demokraci już wcześniej byli na dobrej drodze do odzyskania większości w Izbie Reprezentantów, jednak ich mocny wynik w wyborach do Senatu sprawił, iż spodziewana porażka Republikanów w wyborach środka kadencji może przerodzić się w przejęcie przez Demokratów kontroli nad całym Kongresem. Oznaczałoby to znacznie bardziej konfrontacyjne ostatnie dwa lata prezydentury Donalda Trumpa. W reakcji na te wydarzenia kontrakty terminowe na amerykańskie indeksy akcji spadły, szczególnie mocno tracąc w sektorze technologicznym, podczas gdy obligacje skarbowe USA, złoto i waluty inne niż dolar zyskały na atrakcyjności.
Kluczowe wnioski:
- Polityczny impas zastępuje oczekiwania w kontekście dalszej stymulacji gospodarki. Przejęcie kontroli nad Kongresem przez Demokratów ograniczyłoby możliwości Donalda Trumpa w zakresie dalszej ekspansji fiskalnej i wprowadzania zmian podatkowych. Nie oznacza to jednak możliwości całkowitego odwrócenia jego polityki gospodarczej. Istotne znaczenie przez cały czas będą miały uprawnienia władzy wykonawczej, obowiązujące przepisy oraz prezydenckie prawo weta.
- Sektor sztucznej inteligencji czeka trudniejszy okres, ale nie koniec boomu. Większa kontrola nad regulacjami dotyczącymi AI, centrami danych, kosztami energii i zachętami inwestycyjnymi pojawia się w momencie, gdy inwestorzy już kwestionują opłacalność ogromnych nakładów na sztuczną inteligencję. Może to przyspieszyć odchodzenie od szerokiej ekspozycji na sektor AI na rzecz spółek o silnych przepływach pieniężnych, dużej sile cenowej i wyraźnie widocznych zwrotach z inwestycji.
- Największe możliwości inwestycyjne mogą pojawić się poza popularnymi amerykańskimi spółkami technologicznymi. Niższe rentowności obligacji skarbowych USA i słabszy dolar mogą sprzyjać złotu, wybranym rynkom wschodzącym, azjatyckim akcjom oraz obligacjom o dłuższym terminie zapadalności. Inwestorzy nie powinni jednak zakładać, iż każda początkowa reakcja rynku przerodzi się w trwały trend, szczególnie w obliczu ryzyka inflacyjnego, napięć geopolitycznych i niepewności dotyczącej wyników spółek.
#REKLAMA
Artykuł powstał w ramach płatnej współpracy edukacyjnej z Saxo Bank.
Poznaj Saxo Bank – duński bank dla inwestorów, któremu zaufało ponad 1,5 mln klientów, powierzając ponad 150 mld
EUR aktywów. Dzięki platformom Saxo możesz inwestować na ponad 50 giełdach na całym świecie, m.in. w akcje, ETF-y i obligacje.
Polscy inwestorzy mają dostęp do obsługi klienta w języku polskim oraz raportu podatkowego ułatwiającego
rozliczenie PIT. Sprawdź szczegóły promocji, w ramach której nowi klienci mogą otrzymać równowartość do 250 EUR na pokrycie
prowizji przez pierwsze 3 miesiące: LINK.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, iż rozumiesz to ryzyko.
Inwestorzy powinni jednak rozróżniać trzy kwestie: bezpośrednią reakcję rynku na polityczne zaskoczenie, rzeczywiste możliwości zmiany polityki gospodarczej oraz fundamentalną kondycję przedsiębiorstw.
Część 1. Zmiana układu sił politycznych
1. Co przejęcie kontroli nad Kongresem przez Demokratów oznacza dla amerykańskiej gospodarki i rynków?
Najważniejszą konsekwencją byłoby przejście od względnie spójnej polityki gospodarczej do okresu znacznie większego impasu politycznego w Waszyngtonie.
Trump pozostaje prezydentem, jednak Kongres kontrolowany przez Demokratów istotnie ograniczyłby jego możliwości realizacji programu legislacyjnego, szczególnie w kwestiach podatków, stymulacji fiskalnej i wydatków publicznych. Jednocześnie Demokraci nie mogliby swobodnie zmieniać obowiązującej polityki, ponieważ prezydent zachowuje prawo weta. Bardziej prawdopodobnym scenariuszem są zatem dwa lata politycznej konfrontacji, wzmożonej kontroli Kongresu nad administracją i trudności w uchwalaniu nowych ustaw, a nie natychmiastowe wycofanie dotychczasowych rozwiązań.
Dla rynków oznacza to mniejszą przewidywalność przyszłych działań stymulacyjnych i potencjalnie większą niepewność regulacyjną.
Trzy główne obawy: ograniczenie możliwości dalszego wsparcia fiskalnego, większą kontrolę nad sektorem AI i największymi firmami technologicznymi oraz potencjalne osłabienie dynamiki wzrostu gospodarczego, która dotychczas stanowiła podstawę wyjątkowo silnej pozycji Stanów Zjednoczonych.
2. Czy oznacza to koniec programu gospodarczego Donalda Trumpa?
Nie. Jego realizacja stanie się trudniejsza, ale sam program nie zostanie zlikwidowany. To ważne rozróżnienie, ponieważ Kongres i Biały Dom dysponują odmiennymi narzędziami prowadzenia polityki.
- Podatki i stymulacja fiskalna: uchwalenie nowych obniżek podatków lub dużych pakietów wydatkowych stanie się trudniejsze. Obowiązujące przepisy podatkowe nie przestaną jednak automatycznie obowiązywać.
- AI i technologie: Kongres może zwiększyć nadzór nad sektorem i ograniczyć nowe zachęty inwestycyjne, ale kompleksowe regulacje przez cały czas będą narażone na prezydenckie weto.
- Handel i cła: Trump zachowuje szerokie uprawnienia wykonawcze, choć podlegają one ograniczeniom prawnym. Sama zmiana większości w Kongresie nie eliminuje ryzyka nowych ceł.
- Energetyka i geopolityka: Biały Dom przez cały czas będzie miał znaczący wpływ na politykę zagraniczną, sankcje i decyzje wojskowe.
- Nominacje: kontrola Demokratów nad Senatem może istotnie utrudnić zatwierdzanie sędziów i wysokich rangą urzędników administracji.
Zagrożeniem jest to, iż nasilająca się konfrontacja polityczna doprowadzi do sporów o wydatki publiczne, gróźb paraliżu administracji federalnej lub większej zmienności związanej z limitem zadłużenia państwa.
Rynek może zbyt pochopnie zakładać, iż Kongres kontrolowany przez Demokratów automatycznie oznacza słabszy wzrost gospodarczy. Znaczna część obowiązujących rozwiązań pozostanie niezmieniona, a cykl inwestycyjny sektora prywatnego będzie kontynuowany.
3. Czy zwycięstwo Demokratów przyniesie niższą inflację i niższe stopy procentowe?
Może ograniczyć część presji na wzrost rentowności amerykańskich obligacji skarbowych, jednak wpływ na inflację jest mniej jednoznaczny.
Mniejsze prawdopodobieństwo wprowadzenia kolejnych programów stymulacyjnych finansowanych deficytem mogłoby obniżyć oczekiwania dotyczące emisji obligacji skarbowych i długoterminowych potrzeb pożyczkowych państwa względem wcześniejszego scenariusza polityki fiskalnej. To częściowo wyjaśnia, dlaczego rentowności amerykańskich obligacji skarbowych spadały wraz z napływem wyników wyborów. Ograniczenie stymulacji fiskalnej nie oznacza jednak automatycznie niższej inflacji. Cła, ceny energii, wynagrodzenia i ograniczenia podażowe mogą przez cały czas podtrzymywać presję cenową.
Wybory nie zmieniają także mandatu Rezerwy Federalnej. jeżeli wzrost gospodarczy zacznie słabnąć, a inflacja pozostanie podwyższona, decyzje dotyczące polityki pieniężnej mogą stać się jeszcze trudniejsze.
Znaczenie dla inwestorów: Obligacje mogą korzystać na słabszych oczekiwaniach dotyczących wzrostu gospodarczego. Trwała hossa na tym rynku będzie jednak wymagała potwierdzenia w danych makroekonomicznych i tendencjach inflacyjnych, a nie wyłącznie w doniesieniach powyborczych.
Część 2. Nowe realia dla sektora AI
4. Dlaczego akcje spółek technologicznych i związanych ze sztuczną inteligencją tracą szczególnie mocno?
Wynik wyborów przyspiesza proces ponownej oceny perspektyw sektora AI, który rozpoczął się już wcześniej.
Spółki związane ze sztuczną inteligencją przed wyborami miały wysokie wyceny, ogromne zobowiązania inwestycyjnymi, a inwestorzy obawiali się, jak gwałtownie nakłady na AI przełożą się na zyski.
Teraz Kongres kontrolowany przez Demokratów wprowadza kolejny czynnik niepewności: większą kontrolę regulacyjną. Wyróżnić można trzy konkretne zagrożenia:
- Silniejszy nadzór: dochodzenia prowadzone przez Kongres dotyczące firm rozwijających AI, konkurencji, ochrony konsumentów, prywatności danych i bezpieczeństwa modeli sztucznej inteligencji.
- Ograniczenia dotyczące centrów danych: dokładniejsza kontrola zużycia energii elektrycznej i wody, kosztów funkcjonowania sieci energetycznych oraz procedur wydawania pozwoleń. Sprzeciw lokalnych społeczności może prowadzić do wzrostu kosztów i opóźnień w realizacji projektów.
- Niepewność dotycząca nakładów inwestycyjnych: bardziej restrykcyjne otoczenie regulacyjne może sprawić, iż inwestorzy zaczną stawiać wyższe wymagania dotyczące finansowania i rentowności infrastruktury AI.
Nie oznacza to jednak jednoznacznie polityki wymierzonej przeciwko AI. Sztuczna inteligencja ma strategiczne znaczenie dla konkurencyjności Stanów Zjednoczonych, szczególnie w rywalizacji z Chinami, a utrzymanie amerykańskiej przewagi technologicznej przez cały czas cieszy się znacznym poparciem obu partii.
Wynik wyborów stał się impulsem do ponownej wyceny sektora. Głębszy problem polega jednak na tym, iż inwestorzy coraz mniej chętnie premiują wydatki na AI, jeżeli nie towarzyszy im wiarygodna perspektywa zwrotu z inwestycji.
5. Czy to początek końca boomu na sztuczną inteligencję?
Nie. Może to jednak oznaczać kolejny etap przechodzenia od boomu inwestycyjnego w AI do okresu, w którym najważniejsze znaczenie będzie miała rentowność tych inwestycji.
Jeszcze niedawno spółki były często nagradzane przez rynek za samo zwiększanie możliwości infrastruktury AI. w tej chwili inwestorzy zadają znacznie trudniejsze pytania: kto finansuje rozbudowę? Jak duże jest zadłużenie? Jak gwałtownie nowe moce zaczną generować przychody? I kto ostatecznie odniesie największe korzyści ekonomiczne?
Rynek spółek związanych ze sztuczną inteligencją coraz wyraźniej dzieli się na trzy grupy.
Ugruntowani liderzy: Rentowne platformy technologiczne, kluczowi dostawcy układów scalonych i producenci pamięci, dysponujący silniejszymi bilansami i wyraźnym popytem na swoje produkty. Są bardziej odporni, choć również nie są całkowicie chronieni przed spadkiem wycen.
Kapitałochłonna infrastruktura: Deweloperzy centrów danych i dostawcy mocy obliczeniowych korzystający z finansowania dłużnego, którzy mierzą się z większym ryzykiem dotyczącym finansowania, dostępności energii i regulacji.
Firmy wykorzystujące AI: Przedsiębiorstwa wdrażające sztuczną inteligencję w celu zwiększania produktywności, poprawy marż i jakości obsługi klientów, bez konieczności samodzielnego finansowania całej infrastruktury.
W kolejnym etapie rozwoju rynku AI inwestorzy mogą coraz bardziej premiować trzecią grupę, zachowując jednocześnie selektywne podejście do pierwszej.
6. Czy obecna korekta to okazja do zakupu amerykańskich spółek technologicznych?
Potencjalnie tak, ale selektywnie. Sam spadek cen nie jest wystarczającym argumentem za kupowaniem całego sektora.
Kontrakty terminowe na indeks Nasdaq-100 zbliżyły się do technicznych poziomów wyprzedania, a 14-dniowy wskaźnik RSI znalazł się w pobliżu 30 punktów. Może to stworzyć warunki do krótkoterminowego odbicia, szczególnie gdy pozycjonowanie inwestorów staje się skrajne.
Jednocześnie notowania kontraktów spadły poniżej 200-dniowej średniej kroczącej, co sugeruje, iż sprzedaż wynikająca z sygnałów technicznych i otwieranie nowych krótkich pozycji mogą przedłużyć okres podwyższonej zmienności.
Kluczowe jest rozróżnienie między technicznym odbiciem a fundamentalną zmianą wycen.
Z perspektywy inwestorów długoterminowych bardziej atrakcyjni wydają się rentowni liderzy AI, posiadający silne bilanse, ugruntowaną bazę klientów i zdolność do trwałego generowania gotówki. Większą ostrożność uzasadniają natomiast spółki infrastrukturalne o wysokim zadłużeniu, których modele biznesowe zależą od nieustannego wzrostu nakładów inwestycyjnych i łatwego dostępu do finansowania.
Wniosek: najważniejsze znaczenie ma selektywne i stopniowe podejście do spółek wysokiej jakości, zamiast prób idealnego wyznaczenia dna korekty. Cykl publikacji wyników finansowych, w tym nadchodzący raport Nvidii, będzie ważniejszym sprawdzianem perspektyw inwestycji w AI niż sam wynik wyborów.
Część 3. Perspektywy dla różnych klas aktywów
7. Czy dolar amerykański wchodzi w okres trwalszego osłabienia?
Istnieją przekonujące argumenty przemawiające za słabszym dolarem, jednak pozostało za wcześnie, by ogłaszać koniec wyjątkowej pozycji gospodarczej Stanów Zjednoczonych.
Bezpośredni mechanizm jest stosunkowo prosty: słabnące oczekiwania dotyczące stymulacji fiskalnej wywierają presję na spadek rentowności obligacji skarbowych, co z kolei ogranicza przewagę dolara wynikającą z różnic w stopach procentowych. Jednocześnie większa niepewność dotycząca amerykańskiej dominacji technologicznej może skłaniać inwestorów międzynarodowych do szerszej dywersyfikacji portfeli.
Euro i jen już zareagowały pozytywnie na te zmiany. Ostateczny kierunek dolara będzie jednak zależał od względnego tempa wzrostu gospodarczego i poziomu stóp procentowych. jeżeli gospodarka USA przez cały czas będzie rozwijać się szybciej niż inne duże gospodarki lub nasilą się napięcia geopolityczne, popyt na dolara może ponownie wzrosnąć.
Obecne warunki przemawiają bardziej za ograniczaniem nadmiernej koncentracji portfeli w dolarze niż za agresywnym zakładaniem się na jego jednostronne osłabienie.
8. Czy złoto jest jednym z beneficjentów wyborów do Kongresu?
Złotu sprzyja w tej chwili połączenie kilku czynników: niższych rentowności amerykańskich obligacji, słabszego dolara i ponownego wzrostu niepewności politycznej.
Atrakcyjność kruszcu wykracza jednak poza sam wynik wyborów. Napięcia geopolityczne, obawy o stabilność finansów publicznych oraz potrzeba dywersyfikacji portfeli silnie skoncentrowanych na akcjach przez cały czas wspierają strategiczne znaczenie złota.
Inwestorzy powinni jednak rozróżniać rolę złota jako elementu dywersyfikacji portfela od krótkoterminowych transakcji opartych na wydarzeniach politycznych.
Jeśli rentowności amerykańskich obligacji ponownie wzrosną lub dolar zacznie się umacniać, złoto może doświadczyć kolejnej korekty. Istotnym ryzykiem spadkowym pozostaje także eskalacja napięć geopolitycznych, szczególnie w przypadku nasilenia konfliktu między USA a Iranem.
Część 4. Co dalej dla inwestorów?
9. Czy obecna sytuacja przemawia za przenoszeniem kapitału z USA na rynki międzynarodowe?
Wzmacnia argumenty za dywersyfikacją, ale nie oznacza konieczności rezygnacji z amerykańskich akcji.
Amerykańskie przedsiębiorstwa przez cały czas dysponują istotnymi przewagami w zakresie technologii, rentowności, innowacyjności i dostępu do kapitału. Polityczny impas nie pozbawia ich tych atutów.
Wyróżnić można trzy potencjalnie atrakcyjne kierunki dywersyfikacji:
- Azja: wybrane chińskie spółki technologiczne oraz przedsiębiorstwa korzystające na wdrażaniu sztucznej inteligencji na rynku krajowym.
- Szerszy rynek akcji USA: ekspozycja na indeksy o równych wagach spółek, przedsiębiorstwa wysokiej jakości spoza grupy największych firm technologicznych, sektor ochrony zdrowia oraz firmy zdolne do poprawy marż dzięki wykorzystaniu AI.
- Dywersyfikacja między klasami aktywów: obligacje o średnim terminie zapadalności i złoto jako uzupełnienie portfela, zamiast uzależniania jego wyników wyłącznie od rynku akcji.
Ważne jest przy tym rozróżnienie, iż korekta amerykańskich spółek technologicznych nie oznacza automatycznie wzrostów na wszystkich zagranicznych rynkach akcji. Szeroka fala awersji do ryzyka może negatywnie wpłynąć na obie grupy.
10. Co mogłoby odwrócić obecną negatywną reakcję rynku?
Istnieją trzy główne czynniki, które mogłyby zmienić nastroje inwestorów.
Po pierwsze, wyniki finansowe spółek związanych z AI. jeżeli czołowe firmy technologiczne wykażą, iż wysokie nakłady inwestycyjne przekładają się na wzrost przychodów i zysków, obawy o przyszłość cyklu inwestycyjnego w sztucznej inteligencji mogą osłabnąć.
Po drugie, dane makroekonomiczne. Silne dane z amerykańskiego rynku pracy i dotyczące wzrostu gospodarczego mogłyby podważyć założenie, iż polityczny impas istotnie osłabi gospodarkę. Utrzymująca się inflacja mogłaby natomiast zakończyć obecną falę wzrostów cen obligacji skarbowych.
Po trzecie, większa przewidywalność polityki. jeżeli inwestorzy uznają, iż nowy Kongres może powodować polityczne napięcia, ale ma ograniczone możliwości rzeczywistego zakłócania inwestycji w AI, część premii za ryzyko regulacyjne może zniknąć z wycen.
Zagrożeniem dla tego bardziej optymistycznego scenariusza byłoby jednoczesne wystąpienie niepewności politycznej, słabnących wyników przedsiębiorstw, zaostrzenia warunków finansowania inwestycji w AI lub kolejnego wstrząsu geopolitycznego.
11. Na co szczególnie zwracać uwagę do końca roku?
- Czy wydatki na AI rzeczywiście spowalniają, czy inwestorzy jedynie zaczynają wymagać wyższych zwrotów? Istotne będą wyniki Nvidii, prognozy nakładów inwestycyjnych największych dostawców usług chmurowych, warunki finansowania centrów danych i zamówienia w sektorze półprzewodników.
- Czy spadek rentowności obligacji skarbowych wynika z poprawy oczekiwań inflacyjnych, czy z pogarszających się perspektyw wzrostu gospodarczego? To rozróżnienie ma zasadnicze znaczenie dla rynku akcji i instrumentów kredytowych.
- Czy osłabienie dolara okaże się trwałe? Utrzymujący się trend spadkowy amerykańskiej waluty stanowiłby silniejsze wsparcie dla azjatyckich rynków akcji, walut rynków wschodzących i złota.
- Czy polityczny impas przerodzi się w otwarty konflikt o finanse publiczne? Negocjacje budżetowe, decyzje dotyczące limitu zadłużenia, dochodzenia komisji kongresowych oraz nowe ograniczenia dla centrów danych wprowadzane na poziomie stanowym mogą stać się kolejnymi źródłami zmienności.
Najbliższe dwa miesiące pokażą, czy wybory do Kongresu jedynie przyspieszyły trwającą już rotację kapitału, czy też zapoczątkowały znacznie głębszą zmianę układu sił na rynkach finansowych.
O Autorze
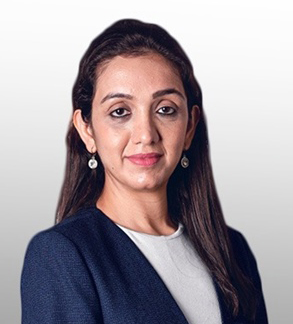 Charu Chanana, strateżka rynkowa w singapurskim oddziale Saxo Bank. Posiada ponad 10-letnie doświadczenie na rynkach finansowych, ostatnio jako Lead Asia Economist w Continuum Economics, gdzie zajmowała się analizą makroekonomiczną państw wschodzących Azji, ze szczególnym uwzględnieniem Indii i Azji Południowo-Wschodniej. Jest biegła w analizowaniu i monitorowaniu wpływu krajowych i zewnętrznych wstrząsów makroekonomicznych na region. Jest często cytowana w artykułach prasowych i regularnie pojawia się w CNBC, Bloomberg TV i Channel News Asia oraz w biznesowych kanałach radiowych Singapuru.