1 godzina temu
W piątek (18.09) realna rentowność 10-letnich obligacji skarbowych USA osiągnęła 2,63% – najwyższy poziom od ponad 20 lat i o 76 punktów bazowych więcej niż na początku roku. Jednocześnie łączne aktywa funduszy ETF zabezpieczonych złotem przez cały czas się odbudowują po spadku w pierwszej połowie 2026 roku. Ta rozbieżność pokazuje coraz wyraźniejsze osłabienie zależności między popytem na złoto a realnymi rentownościami, które historycznie pozostawały ze sobą w silnej odwrotnej korelacji.
Kluczowe wnioski:
- Realna rentowność 10-letnich obligacji skarbowych USA osiągnęła najwyższy poziom od ponad 20 lat, co tradycyjnie stanowi istotny czynnik negatywny dla złota, które nie generuje bieżącego dochodu.
- Aktywa funduszy ETF zabezpieczonych złotem przez cały czas rosną pomimo wyższych realnych rentowności, co oznacza wyraźną zmianę zachowania inwestorów w porównaniu z latami 2022–2023.
- Zakupy banków centralnych pomogły cenie złota uniezależnić się od realnych rentowności w latach 2022–2023; w tej chwili podobne rozluźnienie tej zależności coraz wyraźniej widać także w popycie ze strony funduszy ETF.
- Obawy dotyczące sytuacji fiskalnej i zadłużenia mogą zmieniać relację między rentownościami a złotem – wyższe rentowności długoterminowe są coraz częściej postrzegane nie tylko jako atrakcyjna alternatywa dla złota, ale również jako sygnał rosnącego ryzyka.
#REKLAMA
Artykuł powstał w ramach płatnej współpracy edukacyjnej z Saxo Bank.
Poznaj Saxo Bank – duński bank dla inwestorów, któremu zaufało ponad 1,5 mln klientów, powierzając ponad 150 mld
EUR aktywów. Dzięki platformom Saxo możesz inwestować na ponad 50 giełdach na całym świecie, m.in. w akcje, ETF-y i obligacje.
Polscy inwestorzy mają dostęp do obsługi klienta w języku polskim oraz raportu podatkowego ułatwiającego
rozliczenie PIT. Sprawdź szczegóły promocji, w ramach której nowi klienci mogą otrzymać równowartość do 250 EUR na pokrycie
prowizji przez pierwsze 3 miesiące: LINK.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, iż rozumiesz to ryzyko.
Mówiąc najprościej, realna rentowność to stopa zwrotu, jakiej inwestor może oczekiwać z obligacji po uwzględnieniu inflacji. Historycznie była ona uznawana za jeden z kluczowych czynników wyznaczających kierunek notowań złota. Kruszec – podobnie jak inne twarde aktywa, takie jak srebro czy platyna – nie wypłaca odsetek ani dywidend, dlatego wzrost realnych rentowności może zwiększać atrakcyjność obligacji względem złota. W przeszłości rosnące realne rentowności zwykle oznaczały więc presję na ceny złota.
W latach 2022–2023, kiedy banki centralne agresywnie podnosiły stopy procentowe, a realne rentowności gwałtownie rosły, inwestorzy – przede wszystkim na Zachodzie – ograniczali ekspozycję na złoto poprzez fundusze ETF. Mimo to ceny kruszcu wykazywały w tym okresie wyjątkową odporność, wspierane przez silne zakupy banków centralnych, które równoważyły odpływ kapitału z ETF-ów. Innymi słowy, cena złota uniezależniła się od realnych rentowności, podczas gdy aktywa funduszy ETF przez cały czas pozostawały z nimi powiązane.
 Rozbieżność między realnymi rentownościami w USA a popytem na fundusze ETF zabezpieczone złotem – źródło: Bloomberg i Saxo. Uwaga: wyniki osiągnięte w przeszłości nie stanowią gwarancji przyszłych wyników.
Dziś sytuacja wygląda inaczej. Realne rentowności ponownie rosną, a rentowność 10-letnich obligacji osiągnęła najwyższy poziom od 20 lat w warunkach utrzymującej się inflacji i kolejnego silnego wzrostu rentowności na długim końcu krzywej obligacji skarbowych. Tym razem nie wywołało to jednak kolejnej fali wyprzedaży ETF-ów. Popyt inwestorów na złoto pozostaje odporny. Oznacza to, iż od realnych rentowności uniezależnia się już nie tylko sama cena złota – podobne oznaki widać również w aktywach funduszy ETF.
Sugeruje to, iż tradycyjny argument oparty na koszcie alternatywnym – zgodnie z którym wyższe realne rentowności zmniejszają atrakcyjność nieoprocentowanego aktywa, jakim jest złoto – coraz częściej ustępuje miejsca innym czynnikom. Jednym z możliwych wyjaśnień są narastające obawy o stabilność finansów publicznych i rosnące zadłużenie państw. Inwestorzy mogą coraz częściej postrzegać wyższe rentowności długoterminowe nie tylko jako atrakcyjną alternatywę dla złota, ale również jako potencjalny sygnał ostrzegawczy dotyczący ryzyka fiskalnego, rosnących kosztów obsługi długu i stabilności finansowej. W takim otoczeniu większego znaczenia może nabierać rola złota jako aktywa funkcjonującego poza tradycyjnym systemem finansowym.
W efekcie powstaje nietypowe otoczenie, w którym wysokie i rosnące realne rentowności nie muszą już automatycznie działać na niekorzyść złota. Utrzymujący się popyt ze strony banków centralnych, powrót inwestorów do funduszy ETF na Zachodzie oraz już wcześniej silny popyt w Azji wskazują, iż baza inwestorów wspierających rynek złota jest dziś szersza niż w latach 2022–2023.

O Autorze
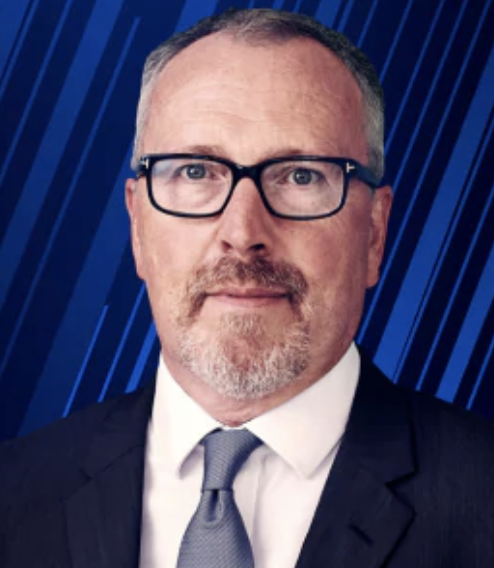 Ole Hansen, szef działu strategii rynków towarowych, Saxo Bank. Dołączył do grupy Saxo Bank w 2008 r.. Koncentruje się na dostarczaniu strategii i analiz globalnych rynków towarowych określonych przez fundamenty, nastroje rynkowe i rozwój techniczny. Hansen jest autorem cotygodniowej aktualizacji sytuacji na rynku towarów, a także zapewnia klientom opinie dotyczące handlu towarami pod marką #SaxoStrats. Regularnie współpracuje zarówno z mediami telewizyjnymi, jak i drukowanymi, w tym z CNBC, Bloomberg, Reuters, Wall Street Journal, Financial Times i Telegraph.