 1 godzina temu
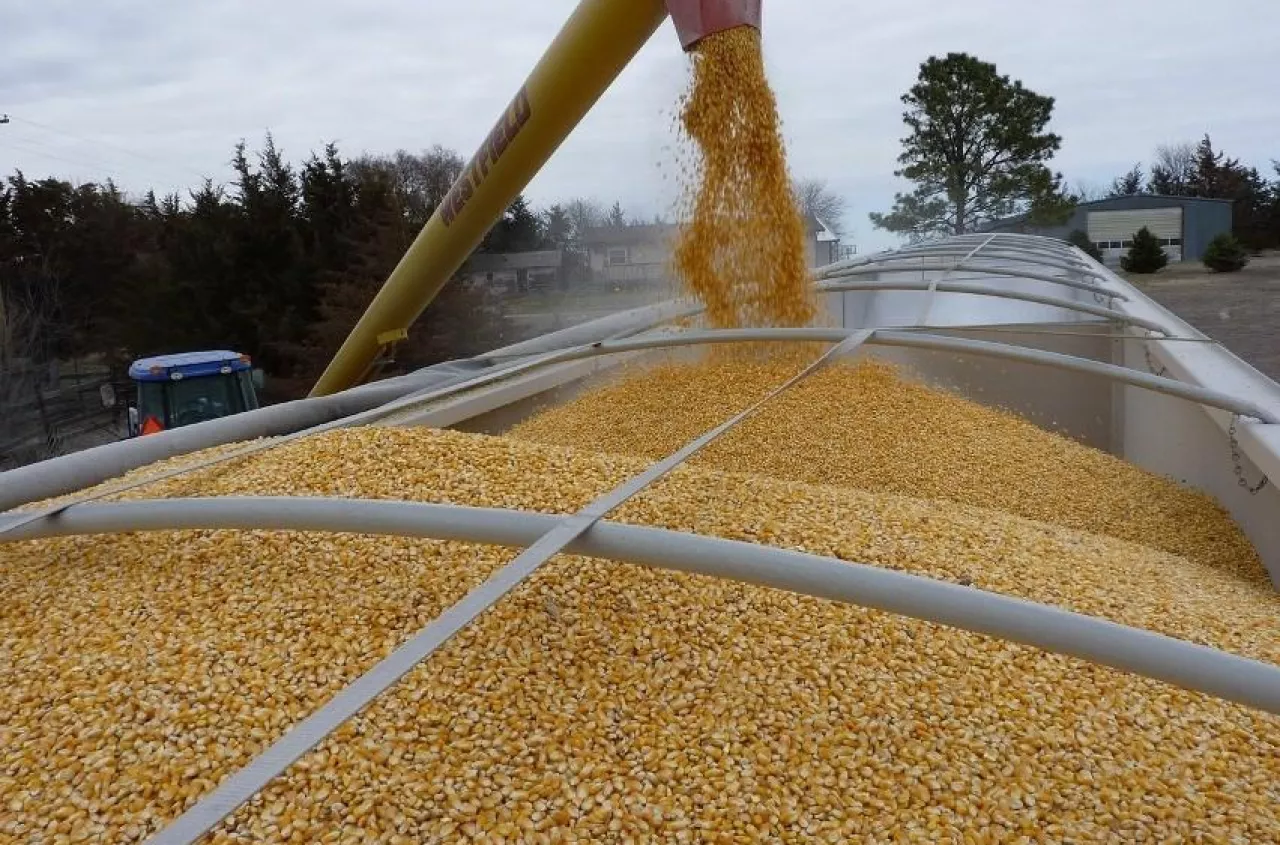
Ceny kukurydzy a październikowe prognozy USDA: Październikowa publikacja Departamentu Rolnictwa USA (USDA) przyniosła istotne korekty bilansowe, które natychmiast przełożyły się na giełdowe ceny kukurydzy. Wyższa produkcja i wyższe zapasy w USA wywołały presję spadkową na rynku amerykańskim, podczas gdy europejski rynek MATIF zareagował znacznie spokojniej ze względu na napięty bilans w Unii Europejskiej. W naszej analizie znajdziesz szczegółowy obraz podaży i popytu na globalnym i unijnym rynku kukurydzy.
Czytaj również:
Reakcja rynku: Ceny kukurydzy w Chicago i na MATIF
- Obniżka prognozy ceny przez USDA: W najnowszym raporcie USDA obniżyło szacowaną średnią sezonową cenę kukurydzy płaconą rolnikom w USA o 10 centów - z 4,80 USD/bu do 4,70 USD/buszel.
- Gwałtowny spadek na giełdzie w Chicago (CBOT): Reakcja inwestorów na piątkowe dane była natychmiastowa. Ceny kukurydzy na giełdzie w Chicago spadły po publikacji raportu o ponad 4%, reagując na wyższe od oczekiwań zbiory i odbudowę zapasów końcowych w USA.
- Ograniczony wpływ na ceny kukurydzy na MATIF: W przeciwieństwie do giełdy w USA, unijny rynek zignorował amerykańskie spadki. Ceny kukurydzy na paryskiej giełdzie MATIF wykazały dużą odporność, a wpływ raportu był mocno ograniczony. Głównym powodem jest głęboki deficyt produkcyjny w Europie, który utrzymuje wysokie premiowanie lokalnego ziarna.
Stany Zjednoczone: Wzrost podaży odbudowuje zapasy
Amerykański bilans kukurydzy w korekcie październikowej charakteryzuje się wzrostem plonów, co przełożyło się na presję, jaką odczuły ceny kukurydzy.
| Wskaźnik rynkowy | 2025/26 (Est.) | 2026/27 (Sep) | 2026/27 (Oct) | Zmiana m/m (Oct – Sep) |
| Zapasy początkowe (Beginning Stocks) | 1 551 | 1 922 | 2 095 | +173 mln bu |
| Zbiory (Produkcja) (Production) | 16 964 | 15 800 | 16 034 | +234 mln bu |
| Zużycie całkowite (Use, Total) | 16 451 | 16 180 | 16 305 | +125 mln bu |
| Zapasy końcowe (Ending Stocks) | 2 095 | 1 567 | 1 849 | +282 mln bu |
| Średnia cena na farmie ($/bu) | $4,16 | $4,80 | $4,70 | -$0,10 |
Kluczowe obserwacje dla USA:
- Wyższe plony i produkcja: USDA podniosło szacunek średniego plonu ze 178,5 do 181,2 bu/akr. Przełożyło się to na wzrost zbiorów o 234 mln bu (do 16 034 mln bu).
- Bioetanol silnym filarem popytu: Przetwórstwo na bioetanol wzrosło m/m o 50 mln bu do poziomu 5 650 mln bu. Przemysł paliwowy pochłania w tej chwili aż 35,2% amerykańskich zbiorów (5 650 mln z 16 034 mln bu) oraz 34,7% całkowitego zużycia w USA, ograniczając głębsze spadki cen.
- Skutki dla zapasów: Wzrost całkowitej podaży (+407 mln bu) przewyższył wzrost zużycia (+125 mln bu), co podniosło prognozowane zapasy końcowe do 1 849 mln bu.
Przełożenie na rynek globalny
Mimo iż w ujęciu miesięcznym (m/m) światowe zapasy wzrosły za sprawą USA, w ujęciu rocznym (r/r) globalne bilanse pozostają napięte.
| Region | Sezon | Zapasy początkowe | Zbiory (Produkcja) | Zużycie całkowite | Eksport | Zapasy końcowe |
| Świat (World) | 2025/26 | 295,64 | 1 330,62 | 1 319,10 | 215,96 | 307,16 |
| 2026/27 (Oct) | 307,16 | 1 293,75 | 1 320,50 | 210,70 | 280,44 | |
| Zmiana r/r | +11,52 | -36,87 | +1,40 | -5,26 | -26,72 |
Kluczowe obserwacje dla Świata:
- Perspektywa m/m (październik vs wrzesień): W porównaniu z ubiegłym miesiącem globalne zapasy końcowe wzrosły o 8,34 mln t (do 280,44 mln t).
- Perspektywa r/r (2026/27 vs 2025/26): W porównaniu do poprzedniego sezonu światowe zbiory spadną o 36,87 mln ton (do 1 293,75 mln t), a globalne zapasy końcowe skurczą się na koniec sezonu o 26,72 mln ton r/r, co w dłuższej perspektywie powinno wspierać światowe ceny kukurydzy.
Unia Europejska i rola Ukrainy: Dlaczego MATIF opiera się spadkom?
Sytuacja w Unii Europejskiej tłumaczy, dlaczego amerykańscy inwestorzy i ceny kukurydzy w USA zareagowali spadkami, podczas gdy rynek europejski pozostał stabilny.
- Głęboki spadek zbiorów w UE: USDA w październiku obniżyło szacunek unijnej produkcji o 2,6 mln ton m/m - do poziomu zaledwie 48,0 mln ton. W porównaniu z ubiegłym sezonem (56,9 mln t) oznacza to drastyczny spadek aż o 8,9 mln ton r/r.
- Konieczność wysokiego importu: Wyraźny deficyt ziarna w UE powoduje, iż prognozowany import kukurydzy przez UE wynosi wysokie 23,5 mln ton (wobec 20,0 mln t w okresie 2025/26). To właśnie ten czynnik sprawił, iż ceny kukurydzy na giełdzie MATIF zachowały stabilność.
- Ukraina głównym dostawcą: Ukraina utrzymuje stabilne zbiory na poziomie 31,8 mln ton oraz potencjał eksportowy w wysokości 22,0 mln ton. Dostępność ukraińskiego ziarno będzie kluczowa dla zaspokojenia unijnego zapotrzebowania importowego.
Podsumowanie Rynkowe
USA i Chicago: Szybsza odbudowa zapasów końcowych wywarła silną presję na ceny kukurydzy na giełdzie w Chicago (spadek o ponad 4%) oraz skłoniła USDA do obniżenia średniej ceny sezonowej do 4,70 USD/bu. Popyt ze strony bioetanolu pozostaje jednak mocnym buforem stabilizującym.
Europa i MATIF: Drastycznie niższe zbiory w UE (zaledwie 48 mln t) utrzymały wysokie zapotrzebowanie na import (23,5 mln t), sprawiając, iż wpływ amerykańskiego raportu na ceny kukurydzy na MATIF był bardzo ograniczony.
Źródło: Analiza Agro Profil na podstawie danych USDA

Zboża - uprawa, siew, ochrona, zbiór, przechowywanie

Atlas Zboża - chwasty, choroby, szkodniki, niedobory

Prenumerata magazynu Agro Profil